
محتويات المقال
«حسابي مجمد بسبب بلاغ احتيال وأنا ما نصبت على أحد»: إن كان هذا حالك فأنت لست متّهمًا بالضرورة؛ فكثيرًا ما يُجمَّد الحساب لأن مال الاحتيال مرّ به فقط. ووضعك يحسمه أمران: أن تعرف من جمّد الحساب (البنك أم جهة رسمية)، وأن تثبت من أين جاء المال وأنك لم تكن تعلم، قبل أن تكتب أي إفادة.
تفتح تطبيق البنك فلا يعمل، أو تصلك رسالة من مركز الشرطة تطلب إفادتك في «قضية احتيال مالي» فيها أسماء لا تعرفها. وأوّل ما يخطر لك: «أنا مالي ذنب، هل أنسجن؟».
هذا المقال لمن دخل حسابه المال وهو لا يعرف أنه مال احتيال. أمّا إن كنت أنت من نُصب عليه فطريقك في دليل النصب والاحتيال. ومن سلّم حسابه لغيره أو أجّره وهو يعلم، أو أخذ عمولةً على تحريك المال، فموقفه مختلف وتفصيله في عقوبة تحويل الأموال للغير. وإن كان الحجز من محكمة التنفيذ لدَينٍ عليك، فذلك تنفيذٌ مدنيّ لا بلاغ احتيال.
هل أنا متّهم؟ وهل أنسجن وأنا مالي ذنب؟
ليس بالضرورة. حين يبلّغ ضحيةُ احتيال، يُتتبَّع ماله من حسابٍ إلى حساب، فيُجمَّد كل حسابٍ مرّ به، ويُسأل صاحبه. فقد تكون في الملفّ صاحب حسابٍ يُسأل عن حوالة، أو شاهدًا، لا متّهمًا.
والسؤال الذي يدور عليه التحقيق: هل كنت تعلم؟ نظام مكافحة الاحتيال المالي يعاقب المحتال ومن ساعده، والمساعدة لا تكون إلا ممّن يعرف ما يساعد فيه. أمّا من استُعمل اسمه أو حسابه وهو لا يعلم، فالجريمة على من استعمله لا عليه. ولهذا ستُسأل عمّا يكشف علمك: هل أخذت عمولة؟ هل تكرّرت الحوالات؟ هل حوّلت المال إلى غيرك؟ هل سلّمت أحدًا بطاقتك أو رمز نفاذ؟
ولا تتجاهل الاستدعاء أو طلب الإفادة. احضر وأجب، لكن بعد أن تستشير؛ فالتجاهل لا يُنهي شيئًا، وقد يجعل المحقّق يأمر بإحضارك.
وهل يمكن أن أُوقف؟ سؤالك عن حوالة أو طلب إفادتك ليس توقيفًا. فإن انتهى التحقيق إلى اتّهامك بالاحتيال فقد تُوقف من أوّل التحقيق، لأن الاحتيال من الجرائم الكبيرة التي يُوقف فيها المتّهم، وصغر المبلغ لا يمنع ذلك. والإفراج عندها يُطلب وله طريقه في الإفراج عن الموقوف بكفالة، ومن حقّك أن يحضر معك محامٍ كما في حقوق المتهم في التحقيق.
من جمّد حسابي؟ ابدأ من هنا
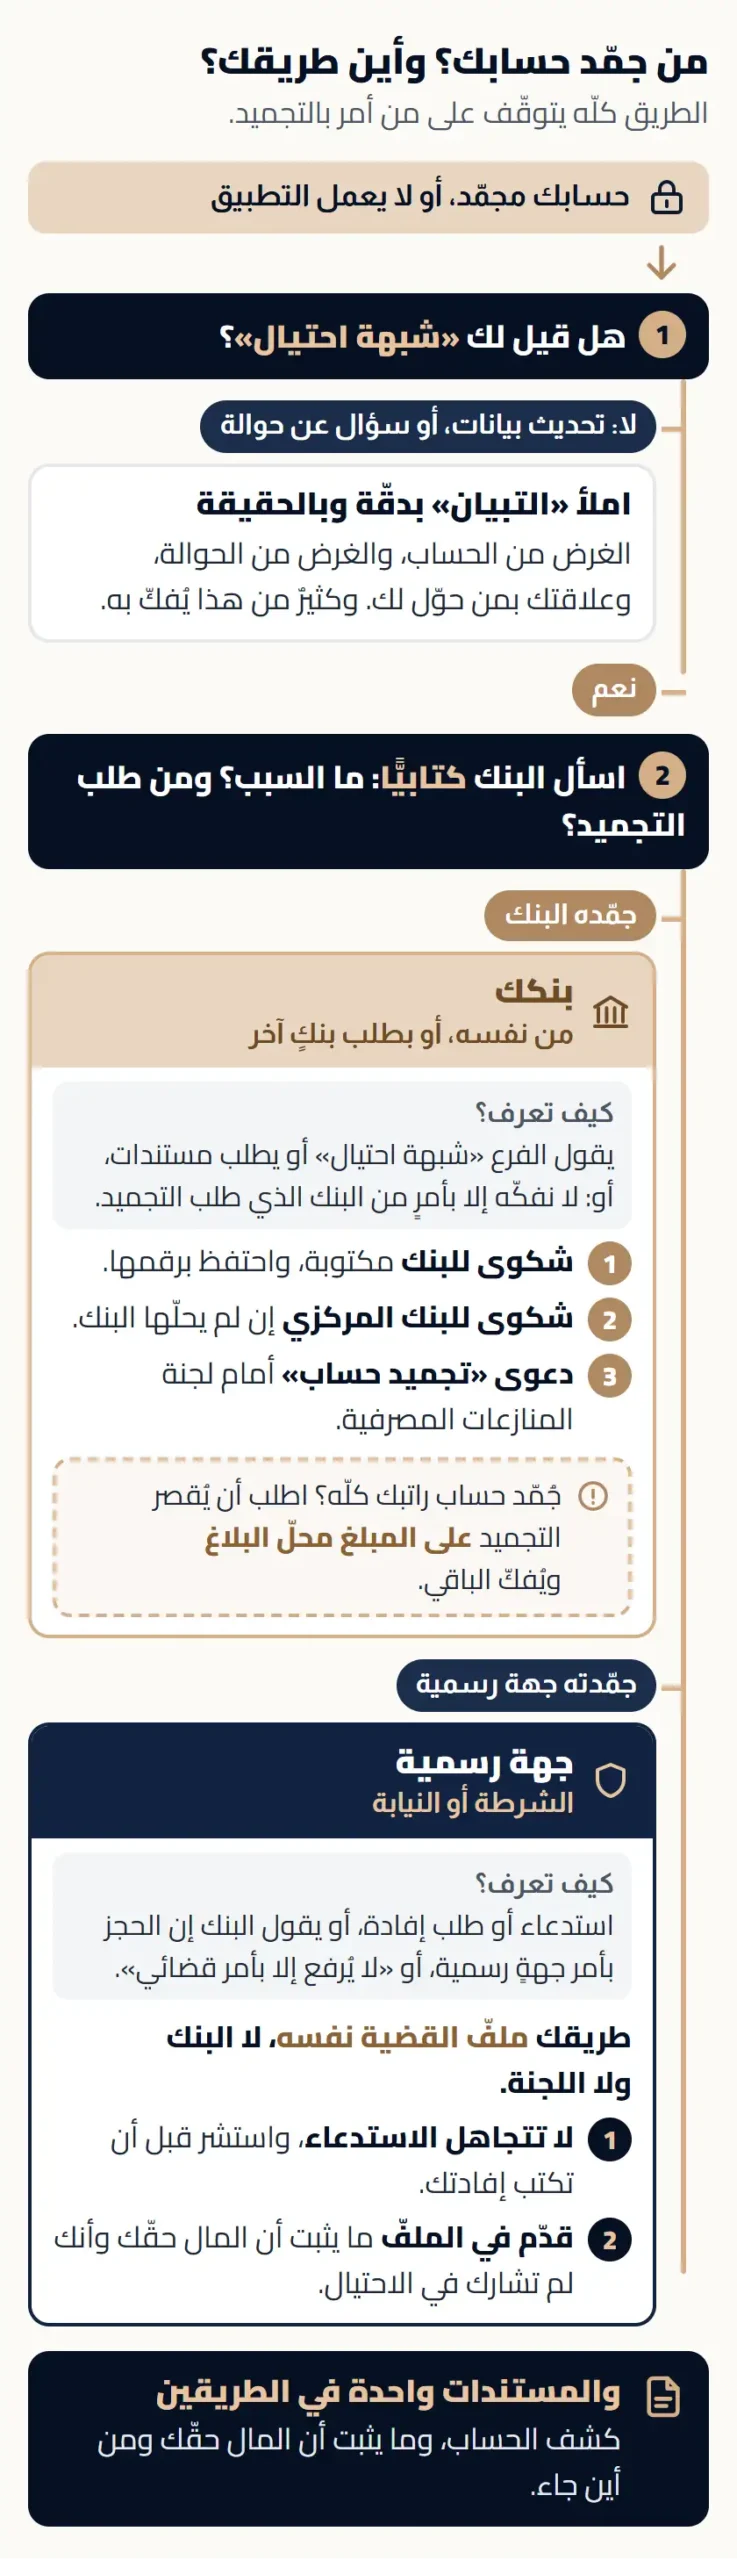
ليس كل تجميدٍ بلاغ احتيال. قد يكون سببه أن البنك يريد تحديث بياناتك، أو يسألك عن حوالةٍ أكبر من دخلك المعتاد، أو عن بيعٍ للعملات الرقمية. وكثيرٌ من هذا يُفكّ حين تملأ «التبيان» الذي يطلبه الفرع: الغرض من الحساب، والغرض من الحوالة، وعلاقتك بمن حوّل لك. فاملأه بدقّة وبالحقيقة.
فإن قيل لك «شبهة احتيال»، فاعرف من أمر بالتجميد. اسأل البنك كتابيًّا، أو اجعل السؤال جزءًا من شكواك: ما السبب؟ ومن طلبه؟ فالطريق كلّه يتوقّف على الجواب.
كيف يحدث هذا لإنسانٍ لم يحتل على أحد؟
أكثر من يقع في هذا الموقف يصل إليه من أحد أربعة أبواب.
وظيفة «عن بُعد» أخذوا بها هويتك أو رمز نفاذ
إعلانٌ عن وظيفةٍ من البيت يطلب «توقيع عقدٍ عن طريق نفاذ» أو صورة الهوية. ثم تكتشف فتاةٌ أن حسابًا بنكيًّا وشريحة جوال فُتحا باسمها دون علمها، وأن بلاغات الشرطة تتوالى عليها، فتكتب: «خايفة أنسجن وأنا مالي ذنب».
وفي صورةٍ أخرى لا يُفتح حسابٌ جديد، بل تصلك حوالات ويُطلب منك أن تشتري بها قسائم شرائية «لأنها جزء من العمل»، ثم يُجمَّد حسابك. وهذه أخطر الصور: من حرّك المال بطلب أحد صار موقفه أصعب ممّن دخل حسابه مالٌ لم يمسّه. فإن كنت فيها الآن:
- توقّف فورًا عن أي تحويلٍ أو شراء.
- احتفظ بكل شيء: الإعلان، والمحادثات، وأرقام من تواصل معك، وما أرسلته أو استلمته.
- بلّغ أنت عن الاحتيال في مركز الشرطة أو عبر تطبيق «كلنا أمن»، فبلاغك قرينة على أنك ضحية لا شريك.
- لا تكتب إفادة قبل أن تستشير.
بعت عملات رقمية لشخص، فجاءك بلاغ احتيال
باع شابٌّ عملةً رقمية لمشترٍ مرّةً واحدة بمبلغٍ صغير، ونسي الأمر. بعد ثمانية أشهر جُمّد حساب راتبه كلّه. قيل له في البنك أوّلًا «تحديث بيانات»، ثم «شبهة احتيال»، ثم عرف أن التجميد جاء بطلب بنكٍ آخر بسبب تلك الحوالة القديمة.
وإن كنت في مكانه فهذا ما يقع في الغالب: المشتري الذي اشترى منك كان هو نفسه ضحية محتال، أقنعه أن يشتري عملةً ويحوّلها إليه. ولمّا اكتشف أنه خُدع بلّغ عن الشخص الذي يعرف اسمه ورقم حسابه: أنت. وفرقٌ كبير بين من باع مرّةً لشخص، ومن يستقبل حوالات الناس ويحوّلها إلى المنصّات عملًا مستمرًّا؛ فالثاني يُعامَل وسيطًا.
حوالة «بالغلط»: أرجعها ولا لا؟
تصلك حوالة صغيرة من شخصٍ لا تعرفه، ثم رسالة: «عذرًا، حوّلت لك بالغلط، أرجع المبلغ». فلمّا أردت إرجاعها وجدت حسابك موقوفًا بسبب بلاغ نصب. وفي نسخةٍ أخطر انتشرت قصّتها، لم يكن المال تحويلًا بالغلط أصلًا، بل قرضًا أُخذ باسم صاحبة الحساب ببياناتها، والمحتال يطلب «إرجاعه» إلى حسابه هو.
فإن وصلتك حوالة مجهولة: لا تُعِدها بنفسك. أبلغ بنكك واطلب منه أن يعيدها إلى مصدرها، واحتفظ برقم بلاغك. فمن أعادها بنفسه، أو حوّلها «على حسابٍ ثانٍ» كما يطلب المتّصل، صار هو من نقل المال، وهذا بالضبط ما يريده المحتال.
رسالة من الشرطة عن رقمٍ قديم باسمك
تصلك رسالة تطلب إفادتك في عملية نصب، والسبب رقم جوالٍ مسجّلٌ باسمك ألغيته منذ مدّة. ويسألونك: هل الرقم عائدٌ لك؟ وجوابك هو الحقيقة بتواريخها: كان باسمي وألغيته في وقت كذا، ومعك ما يثبت تاريخ الإلغاء إن استطعت.
ماذا أقول في الإفادة؟ وماذا أقدّم؟
من قضايا الاحتيال التي تولّيناها تعلّمنا أن أكثرها يُحسم في التحقيق لا في المحكمة. والسؤال الذي يتكرّر على صاحب الحساب: «هل لديك ما يثبت ذلك؟». ومن اكتفى بقول «أنا ضحية مثلهم» دون ورقةٍ تسنده، لم يُؤخذ بكلامه في الغالب. أمّا أين تجد طلب الإفادة في أبشر وما مهلته، فتجده في مقال الاستدعاء من الشرطة أو النيابة.
ما تقوله: الحقيقة كما وقعت وبترتيبها. من أين جاء المال وما مقابله (بيعٌ أو راتبٌ أو «وظيفة»). وعلاقتك بمن حوّل لك، فإن كنت لا تعرفه فقلها. وماذا فعلت بالمال بعد أن دخل حسابك. ولا تُنكر ما يُظهره كشف حسابك، ولا تخمّن. وسيُقاس تصرّفك بتصرّف أي إنسانٍ حريص في مكانك، فشرحك الصادق لماذا صدّقت الإعلان أو قبلت الحوالة ينفعك أكثر من الإنكار.
ما تقدّمه (والمستندات نفسها تنفعك أمام المحقّق والبنك ولجنة المنازعات المصرفية):
- كشف الحساب، وما يثبت أن المبلغ حقّك ومن أين جاء.
- إن كنت بعت عملات رقمية: إيصال الطلب كاملًا من صفحة البيع في المنصّة، مربوطًا بقيده في كشف الحساب (كل طلبٍ بقيده)، وصفحة المشتري الموثّقة، والمحادثة بينكما.
- إن خُدعت بوظيفة: الإعلان، والمحادثات، وما أرسلته إليهم أو وصلك منهم، ورقم بلاغك أنت.
- إن كان السبب رقمًا قديمًا: ما يثبت تاريخ إلغائه.
- وإن صدر لك حكمٌ بالبراءة ثم عادوا يسألونك عن الواقعة نفسها، فقدّم صكّه؛ فحكم البراءة يُعتدّ به فيما فصل فيه أمام الجهات الأخرى، ومنها لجنة المنازعات المصرفية.
جمّده البنك: كيف أرفع التجميد؟
- شكوى للبنك برقم. قدّمها مكتوبةً واحتفظ برقمها، فلا دعوى بلا شكوى سابقة. وعلى البنك أن يردّ خلال 5 أيام عمل، وإن صعّدت الشكوى داخل البنك فخلال 3 أيام عمل أخرى.
- شكوى للبنك المركزي إن لم يحلّها البنك: عبر خدمة «تقديم شكوى على المؤسسات المالية»، أو على الرقم 8001256666.
- دعوى «تجميد حساب» أمام لجنة المنازعات المصرفية. للجنة نموذجٌ موحّد اسمه «صحيفة دعوى (تجميد حساب)» يُعبّأ ويُرفع إلكترونيًّا. تحدّد فيه هل التجميد على الحساب كلّه أم على مبلغٍ محدّد، وتطلب رفع التجميد، وإعادة ما استُقطع منك، والتعويض عن الضرر، وأتعاب المحاماة إن وكّلت محاميًا.
ومستندات الدعوى: الهوية، والوكالة إن رفعها عنك محامٍ، وكشف الحساب مع تحديد العملية التي تعترض عليها، وما يثبت أنك تستحقّ المبلغ المجمّد ومن أين جاء. وهذا طريقٌ مسلوك لا استثناء: قُيّدت أمام لجان المنازعات المصرفية في عام 2025 وحده 849 دعوى تجميد أو حجز على حسابات.
هل أقدر أسحب راتبي؟ اطلب أن يُقصر التجميد على المبلغ محلّ البلاغ ويُفكّ الباقي، فالدعوى نفسها تفرّق بين تجميد الحساب كلّه وتجميد مبلغٍ محدّد. وقد قرّرت اللجنة أن على البنك أن يلتزم بالحجز في حدود ما أُمر به، وأن حجز الراتب كلّه تعسّفًا خطأٌ يوجب التعويض. فإن جُمّد حساب راتبك كلّه بسبب حوالةٍ بألف ريال، فاطلب ذلك صريحًا في شكواك وفي دعواك.
وهل يحقّ للبنك أن يجمّد حسابي؟ نعم عند الاشتباه أو البلاغ، لكن بحدود قرّرتها اللجنة نفسها: إذا أوقف البنك بطاقة الصرّاف لعميله اشتباهًا بالاحتيال ولم يقدّم ما يثبته فقد أخطأ ويُسأل، وإذا حجز على الحساب بطلب شخصٍ لا علاقة له به دون أمرٍ قضائيّ أو إداريّ أُلزم برفع الحجز وبالتعويض عن مدّته. والتعويض يحتاج خطأً من البنك وضررًا لحقك، وطول مدّة التجميد وحده لا يكفي؛ فاحفظ ما يثبت ضررك: راتبٌ لم تستطع صرفه، أو قسطٌ تأخّر، أو التزامٌ فاتك.
وإن كان حسابك في محفظة رقمية فقد تُغلقه نهائيًّا لا تجمّده فقط، والطريق كطريق البنك: شكوى للمحفظة برقم، ثم للبنك المركزي.
وإن أردت ألّا تمشي هذا الطريق وحدك، فنحن نتولّى عنك دعوى رفع التجميد أمام اللجنة، ونرتّب معك الشكوى التي تسبقها: أرسل لنا ما وصلك من البنك وكشف حسابك، وندرس معك ما يثبت حقّك في المبلغ قبل أن يُرفع شيء.
جمّدته جهة رسمية: ماذا أفعل؟
إن كان التجميد بأمر الشرطة أو النيابة، فرفعه ليس بيد البنك ولا بيد لجنة المنازعات المصرفية، ولا فائدة من مقاضاة البنك هنا، فهو ينفّذ أمرًا ليس منه.
طريقك الجهة التي أمرت به، أي ملفّ القضية نفسه. وهنا يلتقي التجميد بالإفادة: ما يثبت في الملفّ أن المال حقّك وأنك لم تشارك في الاحتيال هو ما يفكّ حسابك. ونظام مكافحة الاحتيال المالي وخيانة الأمانة نفسه، حين يأمر بمصادرة ما تحصّل من الاحتيال، يحفظ حقّ حسن النيّة من غير الجناة. فراتبك ومدّخراتك ليست من مال الجريمة، والذي يفصل بينهما هو كشف حسابك ومستنداتك.
وقد تصلك من البنك رسالة نصّها: «المبالغ المحجوزة بناءً على بلاغات احتيال لا يتم رفع الحجز عنها إلا بموجب أمر قضائي». ومعناها أن الحجز مربوطٌ ببلاغٍ وجهته، فالبنك لا يملك فكّه بنفسه، والطريق إلى ذلك الأمر هو القضية نفسها. ولهذا فإن متابعة ملفّك عند الجهة التي أمرت بالحجز أجدى من مراجعة الفرع مرّةً بعد مرّة.
وهذا عملٌ يحتاج من يعرف الملفّ ويتابعه: أرسل لنا ما وصلك (رسالة البنك، أو الاستدعاء، أو رقم القضية)، وننظر معك من أين نبدأ.
هل سيطالبونني بالفلوس التي مرّت بحسابي؟
قد يحدث، والأفضل أن تعرفه وأنت تجهّز مستنداتك. في قضيةٍ نظرتها محكمةٌ تجارية، قال رجلٌ إن محتالين أقنعوه بـ«استثمار» فحوّل مالَه إلى حسابات عدّة مؤسسات، ثم رفع دعوى على كلٍّ منها. وقال أصحاب بعضها إنهم هم أيضًا ضحايا «وظيفة عن بُعد» أُخذت بها بياناتهم وفُتحت باسمهم مؤسسات دون علمهم. وفي إحدى هذه الدعاوى أُلزمت صاحبة المؤسسة بردّ ما دخل حسابها. والقاعدة أن من دخل حسابَه مالُ غيره بلا سبب يُطالَب بردّه، ولو لم يكن محتالًا.
لكن حسن نيّتك يحصر ما تردّه فيما دخل حسابك فقط لا أكثر، كما في نظام المعاملات المدنية. وإن كنت بعت عملةً وسلّمتها، فقد تأتيك مطالبةٌ ممّن جاءت منه الفلوس، ودفاعك فيها أنك بعت وسلّمت المقابل كاملًا، وتثبته بمستندات البيع نفسها.
«فتحوا حسابًا باسمي»: أين أنت من هذه الحالات؟
- حسابٌ باسمك مرّ به مال غيرك: هذا المقال.
- قرضٌ أو تمويلٌ عليك لم تأخذه، أو حسابٌ فُتح باسمك بتزويرٍ دون أن تشارك فيه بشيء: هنا يُسأل البنك؛ فقد قرّرت لجان المنازعات المصرفية مسؤوليته عن حسابٍ فُتح بمستندٍ مزوّر، وعن بطاقةٍ صدرت بتوقيعٍ مزوّر. وطريق الشكوى عليه في مسؤولية البنك عن الاحتيال.
- أعطيت الهوية أو رمز نفاذ بنفسك لمن خدعك بوظيفة: لا تبنِ على أن البنك مسؤول؛ قوّتك في إثبات الخديعة: الإعلان، والمحادثات، وبلاغك. ومع البصمة وربط الشريحة باسمك صار البنك أقدر على القول إن العملية تمّت بفعلك، فمستنداتك هي التي تبيّن كيف خُدعت.
الأسئلة الشائعة
هل يحق للبنك تجميد حسابي بسبب بلاغ احتيال؟
نعم، للبنك أن يجمّد الحساب عند الاشتباه أو البلاغ. لكن لجنة المنازعات المصرفية عدّت إيقاف بطاقة الصرّاف اشتباهًا بالاحتيال دون ما يثبته خطأً يُسأل عنه البنك، والحجز بطلب شخصٍ لا علاقة له بالحساب ودون أمرٍ قضائيّ أو إداريّ يُلزم البنك برفعه وبالتعويض.
هل يمكن سحب مبلغ من حساب مجمد؟
ما دام التجميد قائمًا فلا. لكن اطلب في شكواك أن يُقصر التجميد على المبلغ محلّ البلاغ ويُفكّ الباقي، كراتبك، فدعوى التجميد نفسها تفرّق بين تجميد الحساب كلّه وتجميد مبلغٍ محدّد.
جتني حوالة بالغلط من شخص ما أعرفه: أرجعها ولا لا؟
لا تُعِدها بنفسك ولا تحوّلها على أي حسابٍ يطلبه المتّصل. أبلغ بنكك ليعيدها إلى مصدرها، واحتفظ برقم البلاغ.
كم يستغرق رفع التجميد عن الحساب؟
لا مدّة ثابتة. يتوقّف على من جمّده: إن كان البنك فبحسب ردّه على شكواك ثم الدعوى أمام لجنة المنازعات المصرفية، وإن كانت جهةً رسمية فبحسب ما ينتهي إليه ملفّ القضية.
بعت عملات رقمية وجاني بلاغ احتيال: هل أنا متهم؟
ليس بالضرورة. من باع مرّةً وسلّم العملة يختلف عمّن يحوّل أموال الناس عملًا مستمرًّا، ودليلك مستندات البيع مربوطةً بكشف حسابك. ولا تجب في الإفادة قبل أن تستشير.
البنك يقول لا يُرفع الحجز إلا بأمر قضائي: ماذا أفعل؟
هذا يعني أن الحجز مربوطٌ ببلاغٍ وجهته، فالبنك لا يملك فكّه بنفسه. الطريق هو ملفّ القضية عند الجهة التي أمرت بالحجز، وما تقدّمه فيه ممّا يثبت أن المال حقّك.
تواصل مباشرةً مع المحامي ناصر المطيري لمراجعة وضعك القانوني واتخاذ الخطوة الصحيحة في وقتها.
تواصل مع المحامي عبر واتساب
المحامي ناصر وصل الله المطيري، عضو الهيئة السعودية للمحامين، متخصص في القضايا الجزائية والحقوقية العقارية والقضايا التجارية، بأكثر من 10 سنوات خبرة في المحاكم السعودية. حاصل على ماجستير بالقانون من جامعة الملك عبد العزيز، وقدّم استشارات قانونية لأكثر من 1000 عميل في جدة والرياض، المؤسس والمدير لشركة نوماس للمحاماة.