
محتويات المقال
لا يرجّع البنك فلوسك تلقائيًّا، لكنه قد يُسأل عنها حتى لو أعطيت الرمز بنفسك: إذا خرج المال بعد إبلاغك، أو لم تبيّن رسالة الرمز المبلغ والغرض، أو مرّت عملياتٌ غريبة بلا تحقّقٍ إضافيّ. فـمسؤولية البنك عن الاحتيال تقوم على تقصيره. وإن رفض فالطريق: شكوى مكتوبة للبنك، ثم البنك المركزي، ثم لجنة المنازعات المصرفية.
تذهب إلى الشرطة فيقال لك: راجع البنك المركزي. تراجع البنك المركزي فيحيلك إلى البنك. ويقول لك البنك إن العملية «صحيحة» لأنها تمّت برمزك. وتبقى في المنتصف تسأل: من المسؤول عن فلوسي؟
الجواب أن أمامك طريقين لا يُغني أحدهما عن الآخر: البلاغ يلاحق المحتال، والشكوى على البنك تسأل البنك عن تقصيره هو. وما يلي يخصّ البنك. أمّا ما تفعله مع المحتال نفسه فيرسمه دليل النصب والاحتيال.
هل البنك ملزم أن يرجّع فلوسك بعد الاحتيال؟
ليس في المملكة قاعدةٌ تُلزم البنك بردّ مال كل من وقع عليه احتيال. لكنه يُسأل حين يقصّر، والبنك المركزي يقول ذلك صراحة:
«يجب على المؤسسة المالية التأكد من أن كافة القنوات الإلكترونية متوافرة وبشكل آمن، وفي حال تكبد العملاء خسارة مباشرة نتيجة اختراق هذه القنوات و/ أو ضعفها الأمني فيجب تعويضهم عن أي خسائر ناتجة عن ذلك.»
مبادئ وقواعد حماية عملاء المؤسسات المالية، البنك المركزي السعوديوتُلزم القاعدة نفسها البنك أن يطبّق أكثر من وسيلة للتحقّق من هويتك عند الدخول إلى خدماته الإلكترونية، وأن يكتب في كل رسالة رمزٍ الغرض منها: إضافة مستفيد، أو دخول إلى الحساب، أو تحويل مبلغ. فإن قصّر في ذلك صار تقصيره حجّةً لك، ولو كنت أعطيت الرمز.
فالسؤال الحقيقيّ ليس «هل يرجّع البنك؟» بل «من أخطأ: أنت أم البنك؟ وبأيّ قدر؟».
وقد تقرأ أن البنك ملزمٌ بردّ المبلغ كاملًا إذا كان الرمز وصلك برسالة نصية. هذه قاعدة دولةٍ أخرى ولا تسري في المملكة، فلا تبنِ عليها شكواك.
في أيّ صورةٍ أنت؟
| صورتك | من يتحمّل الخسارة غالبًا | اقرأ |
|---|---|---|
| سُحب من حسابي ولم أعطِ أحدًا رمزًا ولا بيانات | البنك: دخل غيرك إلى حسابك، والسؤال أين كانت وسائل التحقّق | «متى يُسأل البنك» |
| أعطيت الرمز لمن قال إنه من البنك، فأجرى هو العملية | لك حقٌّ إذا قصّر البنك، في المبلغ كلّه أو في جزءٍ منه | «أعطيت الرمز للمحتال» |
| حوّلت أنا بنفسي بعد اتصالٍ أو إعلانٍ خادع | أنت غالبًا، وطريقك من استلم المال؛ ويُسأل البنك إن مرّر تحويلاتٍ مريبة | «حوّلت المبلغ بنفسي» |
متى يُسأل البنك ولو قال إن العملية صحيحة؟
قول البنك «العملية تمّت برمزك» ليس نهاية الكلام. فلجنة المنازعات المصرفية حمّلت البنوك الخسارة في صورٍ كثيرة، أهمّها:
- ما خرج بعد إبلاغك: إذا أبلغت البنك بسرقة بطاقتك أو فقدها، فما خرج بها بعد بلاغك يتحمّله البنك. ولهذا فإن وقت اتصالك ورقم المرجع أثمن ما تحتفظ به.
- عملياتٌ متتابعة في دقائق على بطاقتك، على غير عادتك: كثرتها في وقتٍ قصير دليلٌ على أن البطاقة مخترقة.
- دخولٌ إلى حسابك بوسيلة تحقّقٍ واحدة: وسائل التحقّق هي ما يثبت به البنك أنك أنت، كالرمز وبصمة الوجه وتوثيق جهازك. فإن اكتفى البنك بواحدةٍ منها عند الدخول إلى حسابك، ثبت تقصيره في حفظ مالك.
- عجز البنك عن إثبات أنه أرسل لك رمز التحويل، أو عن تقديم مستندات العمليات التي يطالبك بها.
- حدّ تحويلٍ رُفع أو مستفيدٌ جديد أُضيف بلا تحقّقٍ إضافيّ منك. فما وقع بلا فعلٍ منك يتحمّله البنك.
- تحويلاتٌ مريبة من حسابك إلى مستفيدٍ ليس من عملاء بنكك، مرّت كلّها دون أن يتوقّف البنك عندها.
صوّر رسائل البنك كلّها بأوقاتها، وسجلّ مكالماتك معه، وأرقام المرجع، وكشف الحساب الذي فيه العمليات. ودوّن الساعة التي أبلغت فيها البنك بالضبط.
أعطيت الرمز للمحتال بنفسي: هل لي حقّ على البنك؟
هذه أكثر الصور وقوعًا وأصعبها. اتصل بك من قال إنه من البنك، وطلب الرمز «لتحديث بياناتك» أو «لإيقاف عملية مشبوهة»، فأعطيته إيّاه، وخرج المال.
قرارات لجنة المنازعات المصرفية القديمة كانت تقول: الرمز لا يعرفه أحدٌ غيرك، فأنت المسؤول. وما زالت البنوك تحتجّ بهذا. لكن أحدث ما نُشر من قراراتها صار يفحص أنظمة البنك نفسه، لا تصرّف العميل وحده.
وإعطاء الرمز يحمّلك جزءًا من الخطأ، لكنه لا يُسقط حقّك كلّه إذا قصّر البنك معك. فالنظام ينقص تعويضك بقدر خطئك ولا يلغيه بالضرورة:
«إذا اشترك المتضرر بخطئه في إحداث الضرر أو زاد فيه، سقط حقه أو بعض حقه في التعويض، وذلك بنسبة اشتراكه فيه.»
نظام المعاملات المدنيةوتقصير البنك تكشفه هذه الأسئلة:
- هل بيّنت رسالة الرمز ما ستوافق عليه؟ تعليمات البنك المركزي تطلب أن تذكر الرسالة الغرض والمبلغ واسم التاجر. وهذا تتحقّق منه الآن بنفسك: افتح رسالة الرمز في جوالك، فإن كانت رمزًا مجرّدًا بلا مبلغٍ ولا غرض، فأنت لم تكن تعرف أنك تأذن بتحويل.
- هل اكتفى البنك برمزٍ واحد يصل برسالة نصية؟ فالرمز النصيّ وحده لا يكفي في تعليمات البنك المركزي.
- هل طلب البنك تحقّقًا إضافيًّا حين دخل المحتال من جهازٍ جديد، أو أضاف مستفيدًا جديدًا، أو رفع حدّ التحويل، أو حوّل مبالغ متتابعة؟
- ماذا خرج بعد أن أبلغت البنك؟
والأسئلة الثلاثة الأخيرة لا تُعرف إلا من سجلّات البنك، وتُحسم القضية في الغالب على تقريرٍ فنيّ يبيّن هل تمّت كل عملية برمز أم بدونه، ومتى أُرسل كل رمز ومتى استُعمل. وهنا عمل المحامي: أن يطلب هذا التقرير وسجلّات الدخول والأجهزة، ويثبت توقيت بلاغك، ويبني من الثغرات حجّةً مكتوبة أمام اللجنة. فالبنك عنده إدارةٌ قانونية تعرف ما تقول، وأنت تحتاج من يقرأ السجلّات بالعين نفسها.
حوّلت المبلغ أنا بنفسي: على من أرجع؟
إذا حوّلت المال بنفسك بعد اتصالٍ خادع أو إعلانٍ وهميّ، فالبنك نفّذ أمرك، وطريقك الأوّل إلى من استلم المال: بلاغٌ عليه ومطالبته بالردّ (انظر «الطريقان معًا» أدناه).
لكن البنك يُسأل إن ثبت خطؤه هو، كأن تمرّ تحويلات مريبة إلى مستفيدٍ غريب دون أي توقّف. أمّا بنك المستلم فليس خصمك في الغالب: لا علاقة مصرفية تربطك به، فطريقك إلى صاحب الحساب نفسه لا إلى بنكه.
البنك رفض: ماذا تفعل الآن؟ الطريق خطوةً خطوة
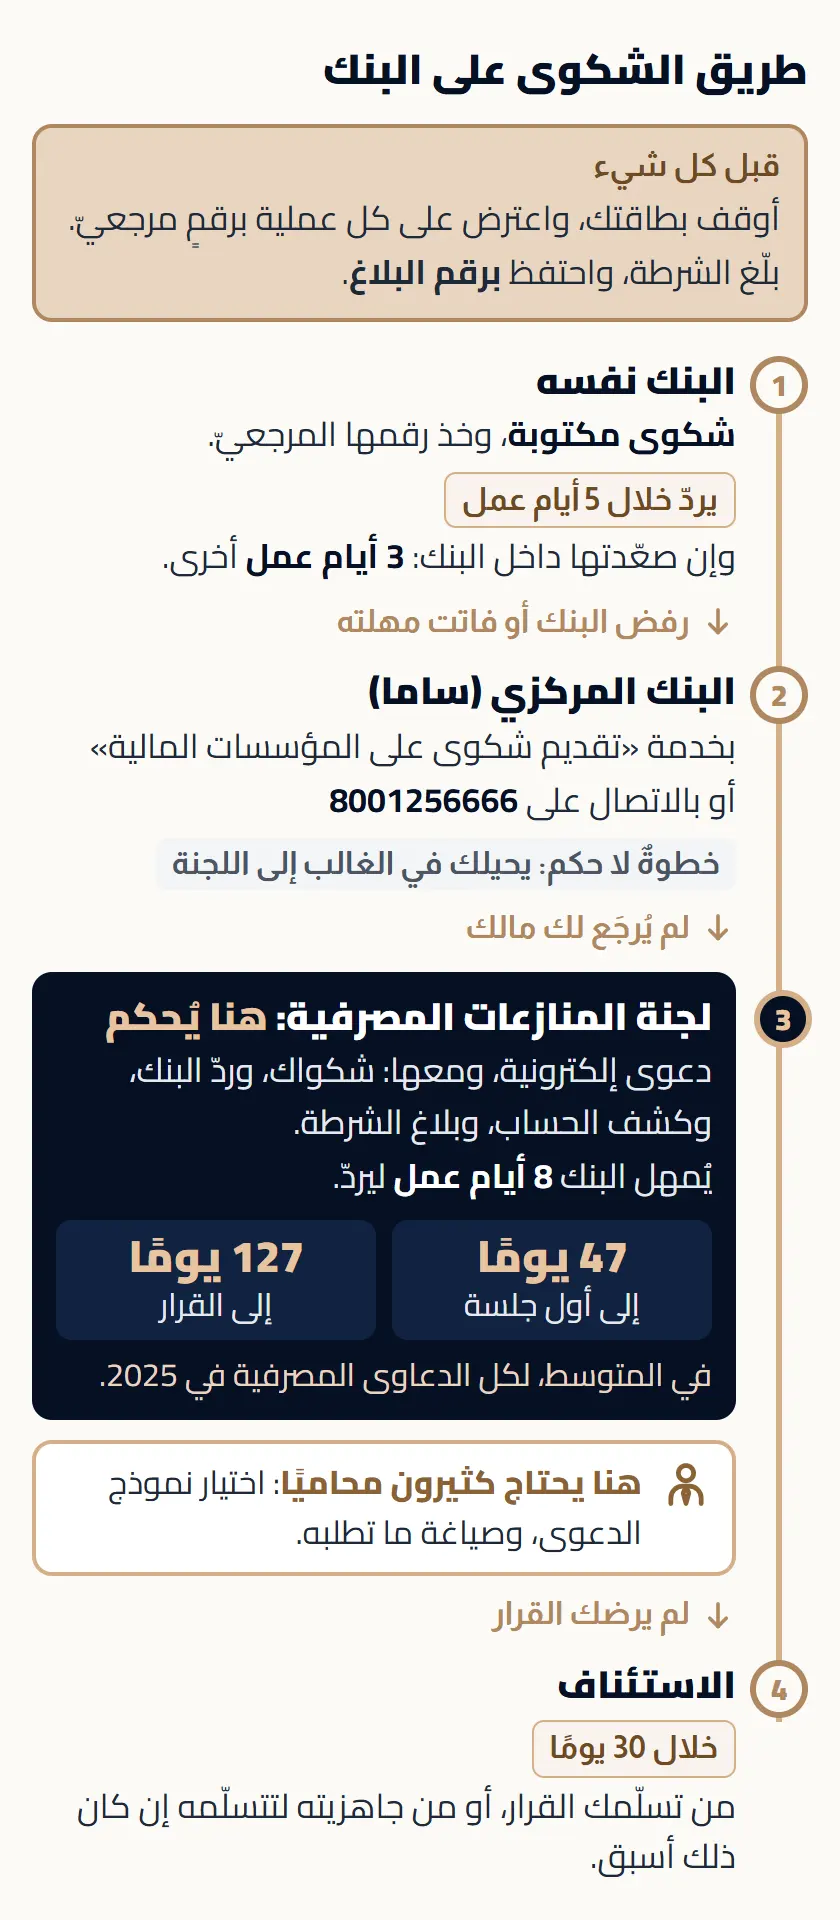
إذا لم تكن أوقفت بطاقتك واعترضت على كل عملية برقمٍ مرجعيّ، فافعل ذلك الآن قبل أي شيء. وإذا لم تبلّغ الشرطة، فبلّغ من أبشر («بلاغات الاحتيال المالي») أو من أقرب مركز شرطة، واحتفظ بما يثبت بلاغك، فهو من أوراق شكواك.
مرّت أشهر على الحادثة؟ الخطر ليس في تاريخٍ بعينه، بل في السكوت: اللجنة تعدّ استمرارك في استعمال حسابك مدّةً طويلة دون اعتراض قبولًا منك بالعمليات. فإن كنت اعترضت كتابةً في وقتها فذلك ما يحفظ حقّك ولو طال الطريق بعده، وإن لم تعترض بعدُ فاعترض اليوم.
الخطوة الأولى: شكوى مكتوبة إلى البنك
المكالمة وحدها لا تكفي. قدّم شكوى مكتوبة من التطبيق أو الموقع أو الفرع، وخذ رقمها المرجعيّ. وعلى كل بنكٍ رقمٌ مجانيّ للشكاوى ظاهر في الصفحة الرئيسية لموقعه.
على البنك أن يردّ خلال 5 أيام عمل. فإن لم يرضك ردّه وصعّدتها داخل البنك، فعليه أن يردّ خلال 3 أيام عمل أخرى.
قد تكون أرسلت للبنك ثلاث رسائل ولم يأتك جواب، أو جمّد البنك بطاقتك أنت ولم يوقف العمليات نفسها. لهذا بالذات تحتاج شكوى مكتوبة برقمٍ مرجعيّ: هي التي تُحسب على البنك، وهي التي يُسأل عنها أمام البنك المركزي واللجنة.
الخطوة الثانية: الشكوى إلى البنك المركزي
إذا رفض البنك أو فاتت مهلته، فاشتكِ إلى البنك المركزي السعودي (ساما) بخدمة «تقديم شكوى على المؤسسات المالية»، أو بالاتصال على 8001256666. و«ساما تهتم» الذي يبحث عنه الناس هو اسم حساب البنك المركزي على منصّة X.
ولا تنتظر من هذه الشكوى أن تعيد لك المال. كثيرون يجدون أن البنك المركزي ينقل كلامهم إلى البنك، ثم يحيلهم في آخر الأمر إلى لجنة المنازعات المصرفية. فاعرف هذا من البداية: الشكوى خطوةٌ لا حكم، وقيمتها أنها تُثبت أنك سلكت الطريق كاملًا قبل أن تقاضي البنك.
الخطوة الثالثة: دعوى أمام لجنة المنازعات المصرفية
هنا يُحكم في النزاع. واللجنة ليست طريقًا نظريًّا: في 2025 وحده قُيّدت أمامها 284 دعوى احتيال مالي.
- أين تُرفع؟ إلكترونيًّا من موقع لجان المنازعات المصرفية، بنموذج الدعوى الذي يطابق نزاعك، ومعه شكواك وردّ البنك وكشف الحساب وبلاغ الشرطة. واختيار النموذج وصياغة ما تطلبه هو أوّل موضعٍ يحتاج فيه كثيرون محاميًا.
- ماذا بعد الرفع؟ يُمهل البنك 8 أيام عمل ليردّ، ثم لكلّ طرفٍ تعقيبٌ في 8 أيام عمل، ثم تُحدَّد الجلسة.
- كم تأخذ؟ أول جلسة بعد 47 يومًا في المتوسط، والقرار بعد 127 يومًا في المتوسط. (متوسطات 2025 لكل الدعاوى المصرفية، لا للاحتيال وحده.)
- وإن لم يرضك القرار؟ تستأنفه خلال 30 يومًا من يوم تسلّمك له، أو من يوم صار جاهزًا لتتسلّمه إن كان ذلك أسبق.
ماذا تطلب؟ اللجنة تحكم بإعادة المبلغ، أو ببراءة ذمّتك من مديونية بطاقةٍ سُرقت بها، أو بالتعويض، أو بتقسيم المسؤولية بينك وبين البنك بنسبة خطأ كلٍّ منكما.
البنك يطالبني أسدّد المبلغ اللي انسرق: وش أسوي؟
سُرق شخصٌ ببطاقته الائتمانية، وأبلغ الشرطة، ثم صار البنك يطالبه بسداد المسروق ويهدّده بإجراءاتٍ قانونية. هذه صورة تتكرّر، ولها في القواعد ما يقف في وجهها.
إذا كانت بطاقة ائتمانية (فيزا أو ماستركارد تسدّد فاتورتها آخر الشهر)، فبحسب قواعد البطاقات الائتمانية الصادرة عن البنك المركزي:
- إذا أبلغت عن عمليةٍ لم تأذن بها، يعلّق البنك مبلغها فور بلاغك.
- ولا تتجاوز معالجة بلاغك 7 أيام عمل، شاملةً إعادة المبلغ إلى بطاقتك.
- والبنك مسؤولٌ عن العمليات التي تمّت بعد بلاغك.
- ومهلة اعتراضك على كشف البطاقة لا تقلّ عن 30 يومًا من إشعارك به.
أمّا بطاقة مدى التي تسحب من رصيد حسابك، فليست لها مهلةٌ منصوصة كهذه، وطريقها الشكوى بخطواتها أعلاه. وفي البطاقة الائتمانية، حين يعجز البنك عن إثبات العمليات أو صحّة إجراءاته، تحكم اللجنة ببراءة ذمّتك من المبلغ.
لا تسدّد المبلغ المعترض عليه، ولا تتجاهل المطالبة. ردّ على البنك باعتراضٍ مكتوب فيه رقم بلاغ الشرطة وتاريخ بلاغك للبنك، ثم اسلك الطريق أعلاه وأنت تطلب براءة ذمّتك من هذا المبلغ.
وإن هدّدك البنك بحجز حسابك ليستوفي المبلغ: ضوابط التحصيل الصادرة عن البنك المركزي تمنعه، وهو يطالبك بدين، من حجز حساباتك بلا حكمٍ أو موافقتك. فإن فعل فاذكر ذلك في شكواك إلى البنك المركزي. وهذا في مطالبة الديون وحدها، ولا يمسّ حجزًا تأمر به جهةٌ مختصّة.
الطريقان معًا: دعواك على البنك ودعواك على المحتال
خسر أحدهم نحو مليون وثلاثمائة ألف ريال، وأبلغ بنكه فور وقوع الاحتيال فلم يتحرّك، ثم أيّد البنك المركزي موقف البنك. ومع ذلك حصل على أحكامٍ تنفيذية على أصحاب الحسابات التي حُوّل إليها ماله. فالطريقان مختلفان، ولكلٍّ خصمه.
- دعواك على البنك لا تمنع بلاغك على المحتال ومطالبته، والعكس كذلك. فاسلكهما معًا.
- لكن لا تأخذ التعويض مرّتين عن ضررٍ واحد. إن حُكم لك على من سحب مالك بالمبلغ، فقد عدّت اللجنة هذا الحكم تعويضًا كافيًا، ولم تقبل بعده مطالبة البنك بالمبلغ نفسه. فانتبه لهذا قبل أن تمضي في الطريقين.
- إذا أدانت المحكمة المحتال، فحكمها دليلٌ تقدّمه للجنة على وقوع الاحتيال وكيف وقع.
- وإذا اتُهم موظّفٌ في البنك بتزويرٍ سهّل الاحتيال ثم بُرّئ لعدم كفاية الأدلة، فبراءته لا تُسقط مسؤولية البنك عن تقصيره في كشف التزوير. فلا تنتظر نهاية القضية الجزائية لتبدأ شكواك على البنك.
وطريق استرداد مالك من المحتال نفسه، من الحقّ الخاص إلى تنفيذ الحكم، تجده في هل ترجع فلوسك بعد النصب؟ وكيف تستردّها.
طلع عليّ قرض أو تمويل باسمي ما أخذته: هل أسدّده؟
فوجئ شخصٌ بقرضٍ من أحد البنوك استُخرج باسمه دون علمه، وبسندٍ لأمر مسجَّل عليه، وبطاقة مشتريات لم يطلبها، والبنك يطالبه بالسداد. وهذه الصورة تختلف عن غيرها:
- قرضٌ أو تمويلٌ عليك لم تأخذه: هذا موضعه هنا.
- حسابٌ فُتح باسمك ومرّ به مال غيرك: طريقه في حسابي مجمّد بسبب بلاغ احتيال.
- بياناتك عند المحتال ولم يقع بعدُ شيء: الأولوية أن تبلّغ وتحمي هويتك قبل أن تُستعمل.
- إن وصلك طلب تنفيذ: ابدأ به اليوم بمنازعة تنفيذ (تفصيلها أدناه)، فالتنفيذ لا يتوقّف لمجرّد اعتراضك.
- اعتراضٌ مكتوب للجهة المانحة: لم أطلب هذا التمويل ولم أقبض ماله.
- بلاغ احتيالٍ بانتحال هويتك، واحتفظ برقمه.
- لا تسدّد، ولا تحرّك أي مالٍ وصلك.
- الشكوى إلى البنك المركزي، ثم الدعوى أمام اللجنة.
على من تقع المسؤولية؟
على الجهة التي منحت التمويل بلا تحقّقٍ صحيح من هويتك. فقد حمّلت لجنة المنازعات المصرفية البنك ما ترتّب على بطاقةٍ استُخرجت بتوقيعٍ مزوّر على العميل، وحمّلته المسؤولية عن حسابٍ فُتح بترخيصٍ مزوّر.
فوجئ شخصٌ بتمويلٍ باسمه لم يطلبه، ومعه سندٌ لأمر. رفع دعواه، وخوطب البنك المركزي في أثنائها، فظهر أن طلب التمويل قُدّم من خارج المملكة. فأبطلت اللجنة عقد التمويل بالإجماع، وأثبتت أن الجهة لا تستحقّ مبلغ السند.
والدرس: عليك أنت أن تُثبت أنك لم تطلب التمويل. فاطلب في اعتراضك على الجهة، ثم في دعواك أمام اللجنة، أن تكشف من أين قُدّم الطلب، ومن أيّ جهاز، وبأيّ وسيلة تحقّق. هذه الأسئلة هي التي تكشف التزوير.
لا تحرّك مال القرض إن نزل في حسابك
إذا ظهر أنك تصرّفت في مال التمويل، ردّت اللجنة قولك إن العقد مزوّر. فلا تسحبه ولا تحوّله ولا تصرف منه، وأبلغ الجهة كتابةً أنك لم تطلبه.
وقد يصلك هذا المال في صورة «حوالة بالغلط»: مبلغٌ يدخل حسابك، ثم رسالة تعتذر وتطلب أن تردّه إلى حسابٍ آخر. وقد يكون في الحقيقة قرضًا احتياليًّا طُلب بهويتك. فلا تردّه بنفسك، وأبلغ بنكك كتابةً.
وصلني طلب تنفيذ بسندٍ لأمر لم أوقّعه
السند لأمر المسجّل إلكترونيًّا في منصّةٍ معتمدة بموافقة من عليه الدين يُنفَّذ مباشرةً كما يُنفَّذ الحكم، بحسب نظام التنفيذ. والمحتال أخذ «موافقتك» بهويتك المسروقة، فقد يصلك طلب تنفيذ قبل أن تبدأ أنت أي دعوى.
- لك أن تطعن في صحّة السند نفسه بمنازعة تنفيذ أمام محكمة التنفيذ.
- تفصل المحكمة فيها خلال 15 يوم عمل من إحالتها إليها، ما لم تقتضِ الضرورة غير ذلك.
- لكن المنازعة لا توقف التنفيذ إلا إذا قرّرت المحكمة ذلك. فكل يومٍ تتأخّر فيه يمضي فيه التنفيذ عليك.
وإلى جانبها دعوى بإبطال عقد التمويل أمام اللجنة المختصّة: لجنة المنازعات المصرفية إن كانت الجهة بنكًا، ولجان الفصل في المخالفات والمنازعات التمويلية إن كانت شركة تمويل. وإن كان تطبيق تقسيطٍ فاشتكِ إليه أوّلًا، ثم إلى البنك المركزي، ثم إلى اللجنة المختصّة بنوعه. والطريقان يسيران معًا، فلا تؤخّر أحدهما انتظارًا للآخر.
إن وصلك طلب تنفيذ أو كان المبلغ كبيرًا، فلا تنتظر. أرسل لنا ما وصلك على واتساب قبل أن تمضي إجراءاته.
وإن كان مالك في محفظة رقمية لا في بنك؟
إذا سُرق مالك من محفظةٍ رقمية أو تطبيق دفعٍ مرخّص لا من حسابٍ بنكيّ، فحمايتك أقوى: الشركة مسؤولة عن العمليات التي لم تأذن بها، وعليها هي أن تُثبت أنها تمّت بتحقّقٍ صحيح منك، ولا تتحمّل أنت إلا 150 ريالًا حدًّا أقصى ما لم تتصرّف باحتيال، أو تفرّط في حفظ رموزك عمدًا أو بإهمالٍ جسيم. وأشعِرها دون تأخير، وخلال 6 أشهر من خصم المبلغ حدًّا أقصى. (اللائحة التنفيذية لنظام المدفوعات وخدماتها.)
وهذا لا ينطبق على البنوك، فلا تكتب في شكواك على بنكك «أتحمّل 150 ريالًا فقط».
أسئلة شائعة
هل البنك يرجع الفلوس بعد الاحتيال؟
ليس تلقائيًّا. البنك ملزمٌ بتعويضك إذا كانت خسارتك من اختراق قنواته أو ضعف أمانها، ويُسأل عمّا خرج بعد إبلاغك وعن العمليات التي نفّذها بلا تحقّقٍ كافٍ، ولو كنت أعطيت الرمز. وإن رفض فاشتكِ إلى البنك المركزي ثم إلى لجنة المنازعات المصرفية.
أعطيت الرمز للمحتال: هل لي حقّ على البنك؟
نعم إذا قصّر البنك معك، في المبلغ كلّه أو في جزءٍ منه. افتح رسالة الرمز: هل ذكرت المبلغ والغرض؟ ثم يُنظر هل اكتفى البنك برمزٍ نصيّ وحده، وهل طلب تحقّقًا إضافيًّا لجهازٍ أو مستفيدٍ جديد. والنظام يقسم الخسارة بنسبة خطأ كلّ طرف.
كم يأخذ البنك ليردّ على شكواي؟
5 أيام عمل من الشكوى المكتوبة، و3 أيام عمل أخرى إن صعّدتها داخل البنك.
كم تستغرق دعوى لجنة المنازعات المصرفية؟
القرار بعد 127 يومًا في المتوسط من قيد الدعوى، وأول جلسة بعد 47 يومًا في المتوسط (أرقام 2025 لكل الدعاوى المصرفية).
هل لازم أشتكي للبنك المركزي قبل اللجنة؟
الذي لا تتجاوزه هو شكواك المكتوبة للبنك نفسه، فنموذج الدعوى يسألك عن تاريخها. أمّا شكوى البنك المركزي فهي الخطوة المعتادة بينهما، فاسلكها، فهي تُثبت أنك استنفدت الطريق قبل أن تقاضي البنك.
طلع عليّ قرض باسمي ما أخذته: أسدّده؟
لا تسدّد ولا تحرّك أي مالٍ وصلك منه. وإن وصلك طلب تنفيذ فابدأ بمنازعة تنفيذ في صحّة السند فورًا. ثم اعترض كتابةً لدى الجهة المانحة، وقدّم بلاغ انتحال هوية، واشتكِ إلى البنك المركزي، وارفع دعوى بإبطال العقد.
البنك يطالبني بمبلغ سُرق من بطاقتي: وش أسوي؟
لا تسدّد المبلغ المعترض عليه ولا تتجاهل المطالبة. اعترض كتابةً برقم بلاغ الشرطة. وفي البطاقة الائتمانية يعلّق البنك المبلغ بعد بلاغك ويعالجه خلال 7 أيام عمل، وهو مسؤولٌ عمّا تمّ بعد بلاغك. وإن أصرّ فاطلب أمام اللجنة براءة ذمّتك.
تواصل مباشرةً مع المحامي ناصر المطيري لمراجعة وضعك القانوني واتخاذ الخطوة الصحيحة في وقتها.
تواصل مع المحامي عبر واتساب
المحامي ناصر وصل الله المطيري، عضو الهيئة السعودية للمحامين، متخصص في القضايا الجزائية والحقوقية العقارية والقضايا التجارية، بأكثر من 10 سنوات خبرة في المحاكم السعودية. حاصل على ماجستير بالقانون من جامعة الملك عبد العزيز، وقدّم استشارات قانونية لأكثر من 1000 عميل في جدة والرياض، المؤسس والمدير لشركة نوماس للمحاماة.