
محتويات المقال
تسييل خطاب الضمان أن يطلب المستفيد من البنك أن يدفع له قيمة الضمان، والبنك يدفع متى جاء الطلب في مدّة الخطاب، ولا يوقفه إنذارك ولا خلافك مع المستفيد. الذي يوقفه أمرٌ من المحكمة، فإن هدّدك المستفيد بالتسييل فقدّم طلبًا مستعجلًا بوقفه قبل أن يُصرف، والمحكمة التجارية تفصل فيه خلال ثلاثة أيام عمل.
وقبل أن تبدأ، اعرف حقيقة هذا الطلب: هو ممكن، وقد أوقفت به المحاكم ضماناتٍ بملايين الريالات، لكنه لا يُقبل بسهولة. وأكثر ما رُدّ منه لم يُردّ لأن صاحبه غير محقّ، بل لخطأٍ كان يستطيع أن يتجنّبه: قدّمه إلى المحكمة الخطأ، أو تأخّر حتى صُرف الضمان، أو غاب عن الجلسة، أو لم يكتب فيه لماذا لا يحتمل الأمر الانتظار. فالذي يصنع الفرق هنا ثلاثة أشياء: أن تسرع، وأن تقدّم الطلب إلى المحكمة الصحيحة، وأن تكون معك الورقة التي تقنع القاضي.
سيّلوا ضمانك أو هدّدوك بالتسييل: ماذا تفعل اليوم؟
إن وصلك من البنك خطابٌ يقول إن المستفيد طلب صرف الضمان، أو كتب لك المستفيد أنه سيسيّله، فالوقت عليك أيّام، وقد يكون أقلّ. وهذا ما تفعله الآن:
- لا تكتفِ بالكتابة إلى البنك أو المستفيد، لأن البنك لا يتوقّف عن الدفع إذا اعترضت عنده، والذي يوقفه أمر المحكمة وحده.
- اجمع أوراقك: صورة كل خطاب ضمانٍ في يد المستفيد برقمه وبنكه ومبلغه وتاريخ انتهائه، وخطاب التمديد من البنك إن مُدّد، والعقد وما يحيل إليه، وما يثبت ما أنجزته من شهادة قبول أو محضر استلام أو مستخلصاتٍ معتمدة أو مراسلات، والخطاب الذي وصلك من المستفيد أو البنك.
- اقرأ عقدك بحثًا عن كلمة «التحكيم»، وكذلك العقد الرئيسيّ إن كان عقدك يحيل إليه، لأن شرط التحكيم يغيّر المحكمة التي تقدّم إليها طلبك (أين تقدّم الطلب).
- قدّم طلب الوقف لكل ضمانٍ في يد المستفيد، لا للضمان الذي هدّدك به وحده، ولا تنتظر ردّ أحد قبل أن تقدّمه.
- وفي اليوم الذي تقدّم فيه طلب الوقف، أرسل للمستفيد إخطارًا مكتوبًا تذكر فيه ما تطالبه به: أن يكفّ عن تسييل الضمان، ومستحقّاتك عنده إن كانت لك مستحقّات، وترفق به العقد أو الورقة التي تطالب بها. وإن كانت مطالبتك مليون ريال فأقلّ، فبدل الإخطار قدّم طلب مصالحة في منصّة «تراضي» التابعة لوزارة العدل.
والإخطار غير الإنذار. الإنذار رسالة اعتراضٍ ترسلها وتنتظر ردّها، أمّا الإخطار فورقةٌ يشترطها النظام قبل دعواك الأصلية، أي الدعوى التي تطالب فيها بحقّك كاملًا بعد أن يصدر أمر الوقف، فترسله ولا تنتظر ردّه. ولماذا يجب أن يخرج في اليوم الأوّل تجده في ما بعد أمر الوقف.
أمّا أن تنتظر ردّ المستفيد قبل أن تطلب الوقف، فقد يأكل أيّامك كلّها. ففي الرياض وصل شركةً خطابٌ من البنك بأن المستفيد طلب تسييل ضمانها، فأرسلت إلى المستفيد إنذارًا تعترض فيه، ثم قدّمت طلب الوقف، فأجّلت المحكمة نظره حتى تسمع جواب المستفيد. ولمّا عادت إليه كان الضمان قد صُرف، فلم تقبل المحكمة طلبها لأنه صار «لا محل لتنفيذه» (المحكمة التجارية بالرياض، الحكم 437716453 لعام 1443هـ). وكان عقدها عقد توريد، لكنّ الدرس في المقاولة هو نفسه: طلب الوقف أوّلًا، والإخطار معه، ولا انتظار.
ما هو خطاب الضمان، ولماذا يدفع البنك ولو كنت محقًّا؟
خطاب الضمان تعهّدٌ مكتوب يصدره البنك بطلبك، يلتزم فيه أن يدفع للمستفيد مبلغًا محدّدًا متى طلبه منه خلال مدّة الخطاب. وهو التزامٌ على البنك نفسه، منفصلٌ عن عقدك مع المستفيد، فالبنك لا ينظر في خلافكما ولا يسألك هل أنجزت أم لم تنجز، وإنما يقرأ الخطاب، فإن جاءه الطلب في مدّته وعلى شروطه دفع. ويسمّي الناس هذا الطلب «تسييلًا» أو «مصادرة» أو «صرفًا»، والمعنى واحد.
وهذا ما تقرّره لجنة المنازعات المصرفية: على البنك أن يدفع قيمة الخطاب متى استوفت المطالبة شروطها «بصرف النظر عن استلامها لإنذارات قضائية أو رفع دعاوى قضائية، مالم يصدر حكم أو أمر قضائي واجب التنفيذ بمنع البنك من الوفاء بقيمة الخطاب» (مدوّنة المبادئ القضائية في المنازعات المصرفية، المبدأ 739).
والخطابات التي تعطيها في المقاولات ثلاثة في الغالب، ولكلٍّ منها غرضه:
- ضمان الدفعة المقدّمة: يضمن المبلغ الذي قبضته مقدّمًا قبل أن تبدأ، وينقص كلّما استُردّ جزءٌ من الدفعة في مستخلصاتك.
- ضمان حسن التنفيذ، أو ضمان الأداء: يضمن أن تُتمّ العمل كما في العقد.
- ضمان المحتجزات: خطابٌ تقدّمه بدل أن يُحسم من كل مستخلصٍ نسبةٌ تبقى عند المستفيد.
ونوع الضمان يهمّك لأن البنك لا يمتنع عن الدفع إلا في حالين: أن يكون في طلب المستفيد غشٌّ أو تحايلٌ ظاهر يثبت بدليلٍ قاطع لا بمجرّد الظنّ، أو أن يطلب الضمان لغير الغرض الذي صدر من أجله. وهذا لا يقرّره البنك بكلامك: فمستفيدٌ يسيّل ضمان الدفعة المقدّمة بعد أن استردّ الدفعة كلّها من مستخلصاتك يطلب الضمان لغير غرضه، لكنّ هذا تكتبه في طلبك للمحكمة وتثبته بأوراقك، لا في اعتراضٍ عند البنك.
وإن كان «ضمانك» مبلغًا يُحسم من مستخلصاتك ويبقى عند المقاول الرئيسيّ، لا خطابًا من بنك، فهذا محتجزٌ نقديّ لا يُسيَّل، وطريق استرداده تجده في حقوق المقاول من الباطن.
أين تقدّم طلب وقف تسييل خطاب الضمان؟
هذا ما يخطئ فيه كثيرون فيُردّ طلبهم قبل أن يُنظر فيه:
- إذا كنت أنت والمستفيد تاجرَين، كمقاول باطنٍ ومقاولٍ رئيسيّ، أو مقاولٍ وشركةٍ مالكة للمشروع، فطلبك إلى المحكمة التجارية، ودوائر الطلبات فيها هي التي تفصل في الطلب المستعجل. والمؤسّسة الفردية المسجّلة تاجرٌ كالشركة. وهذا هو الغالب.
- إذا كان في عقدك شرط تحكيم، فطلبك إلى محكمة الاستئناف، لا إلى المحكمة التجارية.
- إذا كان المستفيد فردًا غير تاجر، كصاحب عقارٍ أخذ منك الضمان باسمه، فطلبك إلى المحكمة العامة. والمهل التي تقرؤها في هذا المقال، الأيام الثلاثة والأيام السبعة والأيام العشرة، من نظام المحاكم التجارية، فلا تبنِ عليها هناك.
- إذا كان المستفيد جهةً حكومية، فلضمانها نظامٌ وطريقٌ آخران تجدهما في الضمان النهائي في نظام المنافسات والمشتريات الحكومية.
«يُحال الطلب المستعجل إلى الدائرة المختصة فور تقديمه، ويُفصل فيه خلال مدة لا تتجاوز (ثلاثة) أيام عمل من تاريخ إحالته، ويجوز – عند الاقتضاء – الفصل في الطلب بحضور مقدمه دون حضور الطرف الآخر.»
نظام المحاكم التجاريةوتجيز اللائحة التنفيذية لنظام المحاكم التجارية للمحكمة أن تفصل في الطلب دون أن تبلّغ المستفيد متى اقتضت طبيعة الطلب ذلك، وأن تنظره عند الحاجة في غير أوقات العمل وفي العطل. وقد فعلت ذلك المحكمة التجارية بالرياض فأوقفت ضمانَي أداءٍ لمقاول باطنٍ بنحو عشرة ملايين، دون أن تبلّغ المستفيد قبل الحكم، وقالت: «فضرر منع التسييل بلا حق أهون من ضرر تسييله ظلما» (المحكمة التجارية بالرياض، الحكم 11168 لعام 1442هـ). لكنها قد تختار أن تسمع المستفيد أوّلًا، كما في قصّة الإنذار، ولهذا يُحسب عليك كل يومٍ تتأخّره قبل التقديم. فإن خشيت أن يسارع المستفيد إلى البنك إذا علم بطلبك، فاطلب أن يُفصل فيه دون تبليغه، واذكر سبب ذلك.
في عقدك شرط تحكيم؟ طلبك إلى محكمة الاستئناف
شرط التحكيم لا يمنعك من طلب الوقف، لكنه ينقله من المحكمة التجارية إلى محكمة الاستئناف في المنطقة التي كان نزاعكما سيُنظر فيها لولا التحكيم. فـنظام التحكيم يجيز للمحكمة المختصّة أن تأمر بإجراءاتٍ مؤقتة، كوقف التسييل، قبل أن يبدأ التحكيم، ويجعل هذه المحكمة محكمة الاستئناف.
وفي الرياض امتنعت المحكمة التجارية في عامٍ واحد عن نظر ثلاثة طلباتٍ مستعجلة، لأن في عقودها شرط تحكيم، وفي أحدها طلب صاحبه نفسه أن يُحال طلبه إلى محكمة الاستئناف بعد أن تبيّن أنه قُدّم إلى الدائرة الابتدائية «بالخطأ» (المحكمة التجارية بالرياض، الحكم 437749537 لعام 1443هـ). وتلك أيّامٌ ضاعت والضمان معرّضٌ للصرف.
وانتبه إلى أن الشرط قد لا يكون في عقدك أنت. فإن كان عقدك يقول إنه يخضع لشروط العقد الرئيسيّ، وفي العقد الرئيسيّ شرط تحكيم، فقد تُعدّ هذه الإحالة اتفاق تحكيمٍ بينكما، لأن النظام يعدّ الإحالة إلى مستندٍ فيه شرط تحكيم بمثابة اتفاق تحكيم. وإن كانت هيئة التحكيم قد تشكّلت، واتّفقتما على أن لها أن تأمر بإجراءاتٍ مؤقتة، فلك أن تطلب الوقف منها. والقاعدة في شرط التحكيم نفسه، ومتى يحسن أن تكتبه، تجدها في الإخلال بالعقد.
هل توقف المحكمة تسييل خطاب الضمان؟
نعم أحيانًا، لكنها لا تفعل ذلك بسهولة. ففي الدمام كان مقاول باطنٍ قد أنهى أعمال بناءٍ لمقاولٍ رئيسيّ وسلّمها، وفي يد الرئيسيّ منه ضمانا أداء. مدّد المقاول الضمانين في البنك، وبعد عشرين يومًا من التمديد طلب الرئيسيّ تسييلهما. فقدّم المقاول طلب الوقف ومعه ما حسم الأمر: شهادة قبولٍ فنيّة اعتمدها الرئيسيّ نفسه، تثبت أنه أنجز ما عليه، وخطابا التمديد من البنك حين سألته المحكمة عمّا يثبت أن الضمانين ما زالا ساريين. فأمرت بوقف تسييل الضمانين معًا، وقالت إن طلب التسييل بعد التمديد بعشرين يومًا «يدل على سوء قصد»، وإن الضمان وُجد ليضمن للمستفيد ما يثبت له، لا ليأخذه قبل أن يثبت (المحكمة التجارية بالدمام، الحكم 3718 لعام 1442هـ).
وفي الرياض أوقفت المحكمة تسييل ضمان دفعةٍ مقدّمة لمقاول باطنٍ أنهى المقاول الرئيسيّ عقده من طرفه، لأن إنهاء العقد «وقع بغير اتفاق ويستدعي تحقيق النظر في مشروعيته»، ولم يمنعها أن في العقد بنودًا تجيز للرئيسيّ إبقاء الضمان حتى يستوفي ما له (المحكمة التجارية بالرياض، الحكم 11238 لعام 1442هـ).
فالذي جمع الطلبات المقبولة أن مع كلٍّ منها شيئًا يرجّح أن صاحبه محقّ: ورقةٌ من المستفيد نفسه تشهد بالإنجاز، أو عقدٌ أنهاه المستفيد من طرفه، أو سلوكٌ منه يدلّ على أنه يريد الضغط لا استيفاء حقّ. ومع ذلك كلّه السرعة.
لكنّ هذا لا يقع كل مرّة. وأكثر الطلبات التي رُدّت رُدّت لخطأٍ في المحكمة أو التوقيت أو الأوراق، وطلبٌ واحد فقط رُفض لأن صاحبه لم يظهر أنه محقّ: مقاولٌ في عقد تشغيلٍ وصيانة ما زال يعمل في أحد مواقع المشروع ولم يسلّمه، وعليه فاتورةٌ من المستفيد قد يكون مدينًا بها. فرأت المحكمة أن الضمان إن سُيّل أمكنه أن يستردّه بدعوى، فلا ضرر يستعجل الوقف، ولم ينفعه أنه عرض أن يقدّم ضمانًا (المحكمة التجارية بالرياض، الحكم 4430512073 لعام 1444هـ). فإن كنت ما زلت في الموقع فطلبك أضعف، لكنه لا ينتظر التسليم: قدّمه اليوم، وقوِّه بما يثبت ما أنجزته حتى الآن من مستخلصاتٍ معتمدة ومحاضر استلامٍ جزئيّ وصورٍ للموقع، وبما يثبت أنك لا تدين للمستفيد بشيء.
| سبب الردّ في الأحكام | ما تفعله أنت |
|---|---|
| في العقد شرط تحكيم، وقُدّم الطلب إلى المحكمة التجارية | قدّمه إلى محكمة الاستئناف |
| صُرف الضمان قبل أن يُفصل في الطلب | قدّم الطلب يوم يصلك التهديد، ولا تنتظر ردّ المستفيد على إنذارك |
| انتهت مدّة الضمان، ولم يُثبت صاحب الطلب أنه مُدّد | أرفق خطاب التمديد من البنك |
| غاب صاحب الطلب عن الجلسة | احضر بنفسك أو بوكيلك |
| لم يذكر صاحبه سببًا للعجلة إلا أنه سمع أن المستفيد يريد الصرف، فعدّته المحكمة نزاعًا يحتاج نظر الحساب كلّه | اكتب لماذا لا يحتمل الانتظار وأرفق ما يثبته، واطلب وقف التسييل وحده |
| صرّح صاحب الطلب بأنه لا يقدّم ضمانًا للمحكمة | اكتب أنك مستعدّ لتقديم ضمانٍ إن طلبته المحكمة |
| ما زال صاحبه يعمل في الموقع، ولم يثبت ما أنجزه، وعليه فاتورة | أرفق ما يثبت ما أنجزته حتى اليوم، وأنك لا تدين للمستفيد |
ماذا تكتب في طلب وقف التسييل؟
المحكمة في الطلب المستعجل لا تحكم بأنك صاحب الحقّ، ولا تحسب ما لك وما عليك، وإنما تنظر هل تتوافر شروط الطلب المستعجل. فاكتب طلبك ليجيب عن ثلاثة أسئلةٍ تسألها المحكمة:
- لماذا لا يحتمل الأمر الانتظار؟ لأن المستفيد طلب التسييل أو هدّد به، والبنك سيدفع ما لم يصله أمرٌ من المحكمة. أرفق خطاب البنك أو المستفيد.
- ما الضرر الذي يصعب تداركه؟ أن يخرج المال من يدك إلى المستفيد، فلا تستردّه إلا بدعوى طويلة.
- ما الذي يرجّح أنك محقّ؟ شهادة القبول، أو محضر الاستلام، أو إنهاء المستفيد العقد من طرفه، أو أنه طلب التسييل بعد التمديد بأيام، أو أنه استردّ الدفعة المقدّمة كلّها ثم يسيّل ضمانها.
وللمحكمة، بنصّ المادة 37 من نظام المحاكم التجارية، أن تطلب منك ضمانًا يعوّض المستفيد إن ظهر أنك غير محقّ. وفي الطلبات التي قُبلت لم تطلبه، لكن في طلبٍ مستعجل آخر صرّح صاحبه بأنه غير مستعدّ لتقديم ضمان، فعدّت المحكمة ذلك مخالفًا لهذه المادة ولم تقبل طلبه (المحكمة التجارية بالرياض، الحكم 4530575903 لعام 1445هـ). فاكتب أنك مستعدّ لتقديم ضمانٍ إن طلبته المحكمة، ولا تكتب أبدًا أنك غير مستعدّ له. والعرض وحده لا يكفي إن لم يكن معك ما يرجّح حقّك، كما في المقاول الذي ما زال في الموقع.
صدر أمر الوقف: ماذا تفعل بعده؟
سلّم البنك نسخةً من الأمر فور صدوره، لأن البنك يدفع ما لم يصله أمرٌ قضائيّ يمنعه، والأمر في الطلب المستعجل يُنفَّذ فورًا. ثم ارفع دعواك الأصلية في مهلتها:
ينقضي أمر الوقف إذا لم ترفع دعواك الأصلية خلال سبعة أيام من صدوره. والمحكمة التجارية لا تقبل دعواك إلا بعد أن يمضي خمسة عشر يومًا على إخطارك المستفيد، أو، إن كانت مطالبتك مليون ريال فأقلّ، بعد أن تنتهي المصالحة في «تراضي» بلا صلح أو تمضي مدّتها، ولا يكون ذلك قبل خمسة عشر يومًا من بدئها. والمهلتان تجريان معًا، فلا تؤخّر الإخطار إلى أن يصدر الأمر: أرسله، أو قدّم طلب المصالحة، يوم يلوّح المستفيد بالتسييل، قبل طلب الوقف أو معه، فتبدأ أيّامه تجري لك من اليوم الأوّل. وقد تنتهي الأيام السبعة مع ذلك قبل أن تتمّ الخمسة عشر، ولهذا فهي أدقّ نقطة في الطريق كلّه، وأوّل ما يرتّبه محاميك.
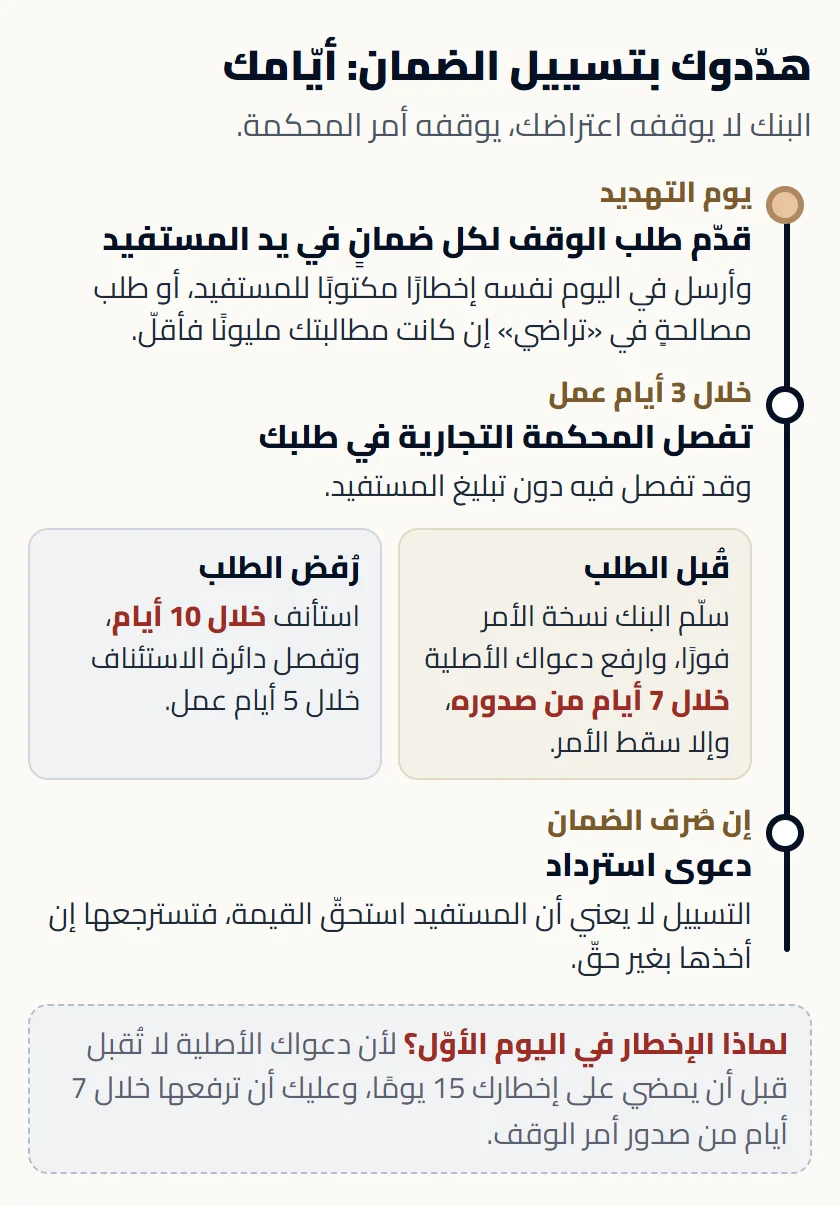
ودعواك الأصلية دعوى كاملة بشروطها، ولا يغني عنها أمر الوقف. ويجب أن يرفعها محامٍ، أيًّا كانت قيمتها، إذا كانت مقاولة إنشاءٍ بين تاجرين، وأن يُرفق بها ما يثبت الإخطار. وكثيرًا ما تكون مطالبةً بمستحقّاتك على صاحب العمل مع منع التسييل، وكيف ترفعها تجده في مستحقات المقاول. وأمر الوقف يبقى ما بقيت دعواك، ويسقط إن تركتها، أو لم يُحكم لك فيها بطلباتك.
مقاول باطنٍ بعقدٍ قيمته 248 مليون ريال فسخ المقاول الرئيسيّ عقده، وطلب من البنك تسييل ضمانٍ له بـ12.4 مليون. فأسرع المقاول وأوقفه بأمرٍ مستعجل. لكنّ الرئيسيّ اتّجه مباشرةً إلى ضماناتٍ أخرى للدفعة المقدّمة بـ26 مليونًا لم يشملها الأمر، فسيّلها. ثم رفع المقاول دعواه الأصلية يطالب بقيمة ما سُيّل وبمستحقّاته وتعويضه، فحكمت المحكمة في الجلسة الأولى بعدم قبولها، لأنها قُيّدت «ولم يتم فيها إخطار المدعى عليها» (المحكمة التجارية بالرياض، الحكم 1136 لعام 1442هـ). ثم عاد فطالب بالـ26 مليونًا وحدها، فرُفضت دعواه، لأن المحكمة رأت أن الدفعة المقدّمة «جزء من قيمة العقد لا إضافة عليه»، وكان قد أقرّ بأنه قبض قيمة ما نفّذه (المحكمة التجارية بالرياض، الحكم 4430237162 لعام 1444هـ).
فالدروس ثلاثة: اطلب الوقف لكل ضمانٍ في يد المستفيد، وأرسل الإخطار قبل أن ترفع دعواك الأصلية، واعلم أن ما قبضته دفعةً مقدّمة يُحسب من قيمة ما نفّذت، فإن فُسخ العقد قبل أن تستنفده في أعمالك كان للمستفيد أن يستوفي الباقي من ضمانه.
وإن رُفض طلبك فلك أن تستأنف خلال عشرة أيام، وتفصل دائرة الاستئناف فيه خلال خمسة أيام عمل من إحالته إليها، وكيف تُحسب هذه المهلة تجده في مدة الاعتراض على الحكم. وقد يُصرف الضمان في أثناء ذلك، فإن صُرف فطريقك ما في القسم التالي.
صُرف الضمان: هل تستردّ قيمته؟
نعم، إن لم يكن للمستفيد حقٌّ فيما أخذ. فتسييل الضمان لا يعني أن المستفيد استحقّ قيمته، لأن البنك دفع لأن الخطاب يلزمه بالدفع، أمّا ما بينك وبين المستفيد فتحكم فيه المحكمة بعد ذلك، ولك أن ترجع عليه بقيمة الضمان إن أخذه بغير حقّ. ولا تطلب وقف التسييل بعد أن صُرف، فلا محلّ له، وإنما طريقك دعوى تستردّ بها المبلغ.
ففي الدمام فسخ المستفيد عقد مقاولٍ ثم سيّل ضمان حسن الأعمال كلّه، 6.2 مليون ريال، وقال إن المقاول لم ينجز إلا 31% من المشروع. فندبت المحكمة خبيرًا هندسيًّا يدرس «مدى صحة تسييل» الضمان، فانتهى إلى أن المستفيد يستحقّ منه نحو 1.93 مليون فقط، فألزمته المحكمة بأن يردّ إلى المقاول 4.29 مليون، وبنصيبه من أتعاب الخبير (المحكمة التجارية بالدمام، الحكم 4630220365 لعام 1446هـ). ورفضت أن تحكم له بأتعاب محاميه، لأنه لم يقدّم ما يثبت أنه دفعها.
وفي الرياض ألزمت المحكمة التجارية مقاولًا رئيسيًّا بأن يردّ إلى مقاول الباطن 1.227 مليون ريال، في دعوى طالبه فيها بقيمة ضمانٍ سيّله «دون وجه حق». ثم رفع مقاول الباطن دعوى ثانية يطلب تعويضه عمّا دفعه لمحاميه في تلك القضية، فحكمت له المحكمة بـ55,700 ريال، لأن خطأ خصمه ثبت بالحكم الأوّل وألجأه إلى التقاضي (المحكمة التجارية بالرياض، الحكم 4630845891 لعام 1446هـ).
وما تحتاجه في دعوى الاسترداد: العقد، وخطاب الضمان وما يثبت تسييله، وكل ما يثبت ما أنجزته قبل أن يُفسخ العقد أو يُسيَّل الضمان. وإن كان الضمان المسيَّل ضمان دفعةٍ مقدّمة، فالسؤال الذي تُحسم به دعواك: كم استُردّ من الدفعة في مستخلصاتك قبل التسييل؟ فاحفظ المستخلصات التي خُصم منها، لأن ضمان الدفعة المقدّمة يتناقص بقدر ما استُردّ منها.
انتهى عملك والمستفيد يمسك الضمان: كيف تُلزمه بالإفراج؟
إن انقضت المدّة التي يبقى فيها الضمان بحسب عقدك، وثبت أنك سلّمت العمل، فالمحاكم تُلزم المستفيد بالإفراج عن الضمان، وقد تحمّله أتعاب محاميك. ففي سبعة أحكامٍ بين 1444 و1445 ألزمت المحاكم التجارية في الرياض وجدة المستفيد بالإفراج عن خطاب الضمان أو بإعادته، وأكثرها لمقاولي باطنٍ على مقاولين رئيسيّين. وفي حكمٍ ثامن أفرج المستفيد عن الضمان بعد أن رُفعت الدعوى، فانقضت (المحكمة التجارية بالرياض، الحكم 4630543639 لعام 1446هـ). فالدعوى نفسها قد تكفي.
وأقرب هذه القصص إليك قصّة مقاول باطنٍ معتمدٍ من المالك، نفّذ أعماله في محطة لتنقية المياه، وأمسك المقاول الرئيسيّ ضمانه النهائيّ بـ1.575 مليون ريال، وقال إن المشروع «لم يسلم نهائيا للجهة المالكة»، وإن الدعوى رُفعت قبل أوانها. فندبت المحكمة خبيرًا أثبت أن المقاول نفّذ ما بقي عليه من ملاحظات، فألزمت الرئيسيّ بالإفراج عن الخطاب، وبـ75 ألف ريال أتعاب محاماة، لأن «المماطل يغرم على الوجه المعتاد». ورفضت أن تعوّض المقاول عمّا تكلّفه في تمديد الضمان، 250 ألفًا، لأنه لم يثبت ضرره (المحكمة التجارية بالرياض، الحكم 4430402997 لعام 1444هـ). وإن ربط المقاول الرئيسيّ الإفراج عن ضمانك بأن يفرج المالك عن ضمانه هو، فما يُحكم به في هذا الشرط تجده في شرط الدفع عند الدفع.
والأوراق التي تحتاجها في دعوى الإفراج: رقم الخطاب وبنكه وصورته، وبند الإفراج في عقدك، وما يثبت التسليم ومضيّ المدّة المتّفق عليها. ولا تُغفل رقم الخطاب، ففي الرياض لم يُقبل طلب الإفراج عن الضمانات في دعوى مقاولٍ لأنه لم يذكر رقم الخطاب ولم يقدّم ما يثبت وجوده، وتبيّن للخبير أن ما عنده «شهادة ضمان أعمال» لا خطاب ضمانٍ من بنك.
انتهت مدّة الخطاب ولم يطلب المستفيد صرفه؟
إذا انتهت مدّة الخطاب ولم يطلب المستفيد صرفه خلالها، سقط الضمان من تلقاء نفسه وبرئ البنك منه، ولو بقي أصل الخطاب في يد المستفيد. ويجب على البنك عندئذٍ أن يفرج لك عن الغطاء الذي دفعته له مقابل الخطاب. ولا يملك البنك أن يمدّد الخطاب إلا بطلبٍ صريحٍ منك.
«مدّد الضمان وإلا سيّلته»: ماذا تفعل؟
هذا ما يقوله المستفيد كثيرًا حين يقترب أجل الخطاب. واعلم أنه يملك أن يطلب الصرف ما دام الخطاب ساريًا، فرفضك التمديد قد يعجّل التسييل، والتمديد يعطيه وقتًا جديدًا يسيّل فيه. فلا تجبه بالتمديد ولا بالرفض قبل أن تقرأ عقدك:
- إن كان عقدك يلزمك بإبقاء الضمان حتى الاستلام أو حتى نهاية سنة الضمان، ولم يأتِ ذلك بعد، فالتمديد التزامك، وإن لم تمدّد فللمستفيد أن يطلب صرفه قبل أن ينتهي.
- وإن كنت سلّمت ومضت المدّة التي يبقى فيها الضمان، فطلبه التمديد ضغطٌ لا حقّ، وجوابك طلب الوقف ودعوى الإفراج، لا التمديد.
- وفي الحالين، إن مدّدت فكن جاهزًا بأوراق طلب الوقف، لأن المستفيد في الدمام طلب التسييل بعد عشرين يومًا من التمديد.
واطلب تخفيض خطاب ضمان الدفعة المقدّمة كلّما استُردّ جزءٌ منها من مستخلصاتك، ولا تتركه بقيمته الأولى حتى نهاية المشروع.
خطاب الإفراج عن الضمان البنكي: من يكتبه، وماذا يكون فيه؟
البنك لا يلغي الخطاب قبل أجله بطلبك وحدك. والمعتاد أن يطلب إقرارًا كتابيًّا من المستفيد يبرئه فيه من الضمان، ومعه أصل الخطاب، أو ما يقوم مقامه إن كان الخطاب قد صدر إلكترونيًّا، والفيصل نصّ خطابك نفسه وما يطلبه بنكك. وهذا الإقرار يكتبه المستفيد لا أنت، فاطلب منه أن يكون فيه:
- رقم الضمان، والبنك الذي أصدره، ومبلغه، وتاريخه.
- أنه يبرئ البنك من الضمان إبراءً نهائيًّا، ولا يطالب بشيءٍ منه.
- أنه يعيد أصل الخطاب للإلغاء، وأصل كل تمديدٍ له.
- توقيع من يملك التوقيع عن المستفيد.
أنت المستفيد: متى يحقّ لك تسييل خطاب الضمان؟
إن كنت المقاول الرئيسيّ أو صاحب المشروع، فهذا ما تعرفه قبل أن تطلب الصرف:
- البنك يدفع لك إن طلبت في مدّة الخطاب وبحسب نصّه، ولا ينظر في خلافك مع المقاول، ولا يمتنع إلا إن كان في طلبك غشٌّ ظاهر، أو طلبته لغير الغرض الذي صدر له.
- بعد انتهاء مدّة الخطاب لا تملك تسييله، ولو بقي أصله في يدك.
- التسييل ليس حكمًا لك: إن أخذت أكثر من حقّك رددت الفرق بتقدير خبير، كما ردّ مستفيد الدمام 4.29 مليون من 6.2، وقد تتحمّل أتعاب محامي خصمك.
- لا تجعله أداة ضغط: طلب التسييل بعد عشرين يومًا من تمديدٍ قام به المقاول قرأته المحكمة «سوء قصد»، فأوقفته.
- وإن دخل المقاول إجراء إفلاس، فالبنك لا يمتنع عن الدفع لك، لأن البنك المركزيّ ألزم البنوك ألّا تمتنع عن تسييل الخطاب بسبب إجراءات الإفلاس أو تعليق المطالبات عن العميل: تعميم رقم 42025830 وتاريخ 21-04-1442هـ.
قبل أن تُصدر الضمان: ما تكتبه في عقدك
أكثر ما في هذا المقال يُحسم قبل النزاع، في العقد الذي تصدر الضمانات بناءً عليه. فاكتب فيه:
- غرض كل ضمانٍ باسمه: دفعة مقدّمة، أو حسن تنفيذ، أو محتجزات، لأن طلب التسييل لغير الغرض هو ما يمنع البنك من الدفع.
- أن ضمان الدفعة المقدّمة ينقص بقدر ما يُستردّ منها، وكيف يُخفَّض ومتى.
- متى يُفرج عن كل ضمان، وبأيّ ورقة: الاستلام الابتدائيّ، أو انتهاء سنة الضمان، أو شهادة القبول. ولا تربط الإفراج بتسليمٍ للمالك لا تملك أنت أن تُتمّه.
- اقرأ شرط التحكيم، وما يحيل إليه عقدك من العقد الرئيسيّ، قبل أن توقّع، لأنه يحدّد أين تطلب الوقف يوم تحتاجه.
وبقيّة ما يحميك في عقد المقاولة تجده في عقد المقاولة: البنود التي تحميك، وفي سائر العقود التجارية في صياغة العقود التجارية ومراجعتها.
أسئلة شائعة عن تسييل خطاب الضمان
هل يستطيع البنك أن يرفض تسييل خطاب الضمان؟
لا، إلا في حالين: أن يكون في طلب المستفيد غشٌّ ظاهر بدليلٍ قاطع، أو أن يطلبه لغير الغرض الذي صدر الخطاب من أجله. واعتراضك عند البنك لا يمنعه، والذي يمنعه أمرٌ من المحكمة بوقف التسييل.
هل يحق للمستفيد تسييل خطاب الضمان بعد انتهاء مدته؟
لا. إذا انتهت مدّة الخطاب ولم يطلب المستفيد صرفه خلالها سقط الضمان وبرئ البنك منه، ولو بقي أصل الخطاب في يد المستفيد، ويجب على البنك أن يفرج لك عن الغطاء الذي دفعته.
كم يستغرق الفصل في طلب وقف تسييل خطاب الضمان؟
في المحكمة التجارية يُفصل فيه خلال ثلاثة أيام عمل من إحالته إلى الدائرة، وقد يُفصل فيه دون تبليغ المستفيد. وإن رُفض فالاستئناف خلال عشرة أيام، وتفصل فيه دائرة الاستئناف خلال خمسة أيام عمل.
هل أستردّ أتعاب المحامي إذا سُيّل ضماني بغير حقّ؟
قد تحكم لك المحكمة بها إذا ثبت أن المستفيد أخطأ وألجأك إلى التقاضي، وأثبتّ أنك دفعتها فعلًا. فقد حُكم لمقاول باطنٍ بـ55,700 ريال بعد أن استردّ ضمانه المسيَّل، وحُكم لآخر بـ75 ألفًا مع الإفراج عن ضمانه، ورُفضت في قضيةٍ ثالثة لأن صاحبها لم يقدّم ما يثبت أنه دفعها.
تواصل مباشرةً مع المحامي ناصر المطيري لمراجعة وضعك القانوني واتخاذ الخطوة الصحيحة في وقتها.
تواصل مع المحامي عبر واتساب
المحامي ناصر وصل الله المطيري، عضو الهيئة السعودية للمحامين، متخصص في القضايا الجزائية والحقوقية العقارية والقضايا التجارية، بأكثر من 10 سنوات خبرة في المحاكم السعودية. حاصل على ماجستير بالقانون من جامعة الملك عبد العزيز، وقدّم استشارات قانونية لأكثر من 1000 عميل في جدة والرياض، المؤسس والمدير لشركة نوماس للمحاماة.