
محتويات المقال
شيك الضمان في النظام السعوديّ يُصرف متى قُدّم للبنك ولو كُتب له تاريخٌ لاحق، وإن ارتدّ بلا رصيد فلصاحبه أن يبلّغ عنه كأيّ شيك. لكن إن ثبت أن صاحبه أخذه ضمانًا وهو يعلم أنه بلا رصيد، فهذا يُخرج كاتبه من التجريم، والآخذ هو الذي يُسأل. ومبلغه لا يُستحقّ إن انتهى ما ضمنه أو لم ينشأ أصلًا. وكلاهما يُثبَت بالأوراق.
أعطيت شيكًا «ضمانًا إلى حين السداد» أو «لحين انتهاء العمل»، أو أعطيته لمكتب سدّد عنك قرضًا، والآن يقول لك صاحبه: سدّد إلى الخميس وإلا قدّمته للشرطة. أو سدّدت ما عليك من مدّة، والشيك ما زال في يده. أو أنت الذي في يده الشيك، وتسأل: أقدّمه؟ وهل عليّ أنا شيء؟
في هذا المقال نسمّي من كتب الشيك ووقّعه الساحب، ومن في يده الشيك الحامل. ابدأ بالقسم الذي يخصّك:
- كتبت الشيك وتُهدَّد به الآن: اقرأ القسم الأوّل، ثم «هُدّدت بالشيك: ماذا تفعل اليوم؟».
- سدّدت والشيك ما زال عنده: قسم «سدّدت والشيك ما زال عنده».
- أعطيت شيكًا لمكتب سداد: قسم «مكاتب السداد».
- كفلت غيرك بشيكٍ من حسابك: قسم «كفلت شخصًا بشيك».
- في يدك شيك ضمان: قسم «أخذت شيكًا ضمانًا: هل أُسأل أنا؟».
هل شيك الضمان جريمة؟ وهل أُسجن به؟
النظام لا يعرف شيئًا اسمه «شيك ضمان». الشيك في نظام الأوراق التجارية يُدفع حين يُقدَّم، وأيّ شرطٍ يُكتب عليه يخالف ذلك لا يُلتفت إليه:
«الشيك مستحق الوفاء بمجرد الاطلاع عليه وكل بيان مخالف لذلك يعتبر كأن لم يكن، وإذا قدم الشيك للوفاء قبل اليوم المعين فيه كتاريخ لإصداره وجب وفاؤه في يوم تقديمه.»
نظام الأوراق التجاريةونصّ جريمة الشيك بلا رصيد لا يذكر الضمان، وعلى هذا تمضي جهات الدولة: نبّه الأمن العام إلى أن تحرير شيكٍ بدون رصيد جريمة حتى لو كان لغرض الضمان أو الرهن، وقالت النيابة العامة إن الشيك يُدفع عند تقديمه دائمًا، وليس ورقةً يُؤجَّل بها الدين. فشيك الضمان إن ارتدّ يُقبل البلاغ عنه، ويُستدعى من كتبه كأيّ ساحب.
لكنّ هذا هو الأصل، لا آخر الكلام. الشيك بلا رصيد جريمةٌ لأنه أداة وفاء: من أخذه يحسبه مالًا حاضرًا، فإن لم يجده خُدع فيه. أمّا من أخذ الشيك منك ضمانًا وهو يعلم أنه بلا رصيد، فلم يُخدع في شيء. وفي هذه الصورة بعينها تقول المذكرة التفسيرية لنظام الأوراق التجارية إن الساحب «ينجو من العقاب». فإن ثبت أن صاحبك أخذه ضمانًا وهو يعلم أنه بلا رصيد، فهذا يُخرجك من التجريم. وكيف يُثبَت ذلك، وما حدّه، في «بماذا يدافع من كتب شيك ضمان؟» أدناه.
فهل تُسجن به؟ يمكن أن تُستدعى وتُوقَف كأيّ ساحب شيكٍ بلا رصيد. العقوبة في النظام السجن حتى ثلاث سنوات أو غرامة حتى 50 ألف ريال أو هما معًا، وتصل إلى خمس سنوات و100 ألف لمن تكرّر منه ذلك خلال ثلاث سنوات من الحكم عليه.
والشيك بلا رصيد من الجرائم التي يُوقَف فيها المتّهم. إلا إن سدّدت قيمة الشيك، أو تصالحت مع صاحبه، أو تنازل عن حقّه: عندها لا يلزم توقيفك، ويمكن طلب الإفراج عنك. لكنّ القضية نفسها لا تُغلق بذلك وحده. وتفصيل هذا كلّه، وما يقع إذا استُدعيت، في عقوبة الشيك بدون رصيد وما يرفع التوقيف.
فكرتان منتشرتان لا تحميانك كما تظنّ
- «كتبنا أنه ضمان، فلا شرطة»: الضمان اتفاقٌ بينك وبينه، والنظام لا يمنع به الصرف ولا البلاغ. فالشرطة قد تأتي، وما كتبتماه ينفعك بعدها دليلًا على علمه، لا مانعًا من البلاغ.
- «لن يجرؤ أن يقدّمه، لأنه سيُسجن معي»: صحيحٌ أن من أخذ الشيك وهو يعلم أنه بلا رصيد يُسأل هو، وأن علمه هذا يُخرجك أنت من التجريم. لكنّ ذلك لا يمنعه أن يقدّمه، ولا ينفعك إلا إن أثبتّ علمه بأوراق. فالذي يحميك ليس خوفه، بل ما في يدك ممّا يدلّ على أنه أخذه ضمانًا.
وقّعته فارغًا: هل ينفعني ذلك؟
لا. من يقرّ بأن التوقيع توقيعه لا ينفعه أن يقول: وقّعته فارغًا ولم أكتب المبلغ ولا التاريخ. فتوقيع الشيك على بياض وتسليمه لغيرك يُعدّ إذنًا له في أن يُكمل بياناته، وعلى هذا جرى عمل لجان الأوراق التجارية، والمحاكم التجارية لا تلتفت إلى «وقّعته على بياض» ممّن يقرّ بتوقيعه.
ومن ضاع منه شيكٌ أو دفتر شيكاتٍ فليبلّغ عن فقده فورًا. فبلاغ الفقد القديم هو ما يُصدَّق به صاحبه حين يظهر شيكه بعد سنوات، ومن يدّعي السرقة بلا بلاغ لا يُلتفت إلى قوله.
إذن بماذا يدافع من كتب شيك ضمان؟
جريمة الشيك اليوم مشروطةٌ بأن يكون الساحب سيّئ النية، أي أن يقصد الإضرار بمن أخذ الشيك. والنظام يفترض سوء النية فيمن كتب شيكًا بلا رصيد، وعليه هو أن يثبت أنه لم يقصد ذلك. وفي شيك الضمان طريقان لإثباته:
الأوّل: أن صاحبك أخذه ضمانًا وهو يعلم أنه بلا رصيد. وهذا هو المثال الذي ضربته المذكرة التفسيرية للنظام بلفظها: من سحب شيكًا يعلم أنه بلا رصيد «وسلمه إلى شخص يعلم بعدم وجود مقابل الوفاء» فإنه «ينجو من العقاب»، لأنه لم يقصد الإضرار بمن «تلقى الشيك عن بينة من الحقيقة». وعلى هذا المعنى صدر النظام. ويُثبَت علم صاحبك بالأوراق: كلمة «ضمان» مكتوبةً على الشيك، أو إقرار استلامٍ وقّعه يقول إنه ضمان، أو العقد الذي أُعطي الشيك ضمانًا له، أو رسائله إليك (كأن يطمئنك أنه لن يودعه).
وحدّ هذا الطريق أن يكون الاثنان قد علما أن الشيك ضمانٌ لا وفاء. أمّا من أعطى شيكًا ثمنًا أو سدادًا، يأخذه صاحبه على أنه مالٌ حاضر، ثم لم يغطّه، فلا يدخل في هذا.
والثاني: أن ما ضمنه الشيك قد انتهى قبل أن يُقدَّم (سدّدت الدين، أو أتممت العمل، أو انتهى العقد). وقد حكمت المحكمة الجزائية ببراءة ساحبٍ لأن الشيك لم يعد له سبب: ما كُتب من أجله لم يكن، أو انتهى.
ولا يمنع أيٌّ منهما البلاغ. صاحب الشيك قد يبلّغ مع ذلك، والشرطة والنيابة قد تمضيان فيه كأيّ شيكٍ بلا رصيد، لأن الشيك في يده ورقةٌ ظاهرها أنها بلا رصيد. فدفاعك دفعٌ تقدّمه بأوراقك في التحقيق وأمام المحكمة، لا كلمةٌ تقولها فتنتهي القضية، ومن قال «كان ضمانًا» ولا ورقة معه لم يحمله قوله. فأيّ الطريقين يصلح لك، وكيف يُقدَّم، يقرّره ما في يدك من أوراق.
وبعد نفاذ نظام المعاملات التجارية في مايو 2027 تقريبًا ستسقط عبارة «بسوء نية» من جريمة الشيك، فيضيق هذا الباب فيما يقع بعده. ولم يبيّن النظام الجديد حكم شيكٍ كُتب قبله ويُقدَّم بعده، فإن كان شيكك كذلك، فهذا سببٌ آخر لأن تُصلح أمره الآن لا بعدها.
هُدّدت بالشيك ولم تسدّد بعد: ماذا تفعل اليوم؟
هذا ما تفعله قبل أن يصل الشيك إلى الشرطة، أو قبل موعدك فيها:
- لا توقف الشيك عند البنك. لا يُقبل منع البنك من صرف الشيك إلا لثلاثة أسباب: أن يضيع الشيك، أو يُفلس حامله، أو يفقد أهليته (المادة 105 من نظام الأوراق التجارية). وإيقاف الشيك لغير ذلك جريمةٌ في المادة نفسها التي تعاقب على الشيك بلا رصيد. فإن قيل لك «بلّغ البنك أنه ضاع»، فهذا ليس طريقك.
- لا توقّع شيكًا جديدًا بتاريخٍ جديد بدل القديم. يطلبه بعضهم حين يقترب الشيك القديم من فوات مدّته. والشيك الجديد ورقةٌ جديدة: تبدأ مدّتها من أوّلها، وتفتح البلاغ من جديد إن لم يكن لها رصيد.
- إن دفعت شيئًا فادفعه بتحويلٍ بنكيّ تكتب فيه سببه («سداد الدين المضمون بالشيك رقم كذا»). لا تسدّد نقدًا بلا إيصال.
- اجمع أوراقك الآن: كل تحويلٍ سدّدت به، والعقد أو الاتفاق الذي أُعطي الشيك ضمانًا له، والرسائل التي تذكر المبلغ الحقيقيّ وما ضمنه الشيك ومتى ينتهي، وكل ما يدلّ على أن صاحبه أخذه ضمانًا وهو يعلم أنه بلا رصيد (إقرار استلامٍ وقّعه، أو رسالةٌ يطمئنك فيها أنه لن يودعه). هذه أوّل ما تحتاجه حين يُقدَّم الشيك، وعليها يقوم دفاعك.
- وإن سدّدت كلّ ما عليك، فاسترجع أصل الشيك أو خذ مخالصةً مكتوبة تذكره بعينه (التفصيل في القسم التالي).
- لا تذهب إلى موعد الشرطة قبل أن يقرأ محامٍ أوراقك. ما تقوله في الاستجواب أوّل مرّة يبقى معك.
هل يُصرف شيك الضمان؟ وماذا عن المؤجّل والذي بلا تاريخ؟
يُصرف حين يُقدَّم، ولو كان تاريخه بعد شهر أو سنة. هذا نصّ المادة 102 أعلاه منذ صدر النظام، وليس شيئًا جديدًا. فتأجيل التاريخ وحده لا يحمي من كتب الشيك، وإن قُدّم المؤجّل قبل تاريخه فارتدّ، فالتاريخ المكتوب لا يمنع الحامل من أن يبلّغ عنه.
وكتابة تاريخٍ غير صحيح على الشيك، أو إصداره بلا تاريخ، مخالفةٌ غرامتها حتى 10 آلاف ريال على من أصدره (المادة 120 من نظام الأوراق التجارية).
والشيك الذي أعطيته بلا مبلغ أو بلا تاريخ لا يبقى ناقصًا: يكمله حامله حين يريد تقديمه، كما تقدّم. لكنّ إذنك له بحدود ما اتّفقتما عليه. ومن ملأ الشيك بأكثر ممّا اتُفق عليه وقع في صورةٍ من صور التزوير، فالنظام الجزائي لجرائم التزوير يعدّ منها «إساءة استخدام توقيع أو بصمة على بياض اؤتمن عليه» (وعقوبتها في عقوبة التزوير في السعودية). غير أن إثبات المبلغ الذي اتّفقتما عليه عليك أنت، فاحفظ كل ما يدلّ عليه.
وكلمة «ضمان» إن كتبتها على الشيك لا تمنع البنك من صرفه. لكنها تنفعك كثيرًا بعد ذلك: في البلاغ دليلًا على أن صاحبه أخذه ضمانًا وهو يعلم، وفي المحكمة كما سترى في القسم التالي.
متى لا يكون مبلغ شيك الضمان مستحقًا؟
أن الشيك أُعطي ضمانًا لا يُسقطه وحده. الذي يُسقط المبلغ أن ما ضمنه الشيك انتهى فعلًا، أو لم ينشأ أصلًا، أو أن المكتوب فيه أكثر ممّا تستحقّه. مثلًا:
- انتهى: أعطيت الشيك ضمانًا لقرض فسدّدته، أو ضمانًا لعملٍ فأتممته، أو لعقد إيجارٍ فانتهى وسلّمت.
- لم ينشأ: أعطيته ضمانًا لبضاعةٍ لم تُورَّد لك، أو لتعاملٍ لم يبدأ.
- أكثر من المستحقّ: ضمانٌ لحساب آجل بقي عليك منه جزءٌ صغير، والشيك بمبلغٍ كبير. فما زاد على ما بقي غير مستحقّ.
ما الذي تفعله المحاكم فعلًا؟
الأصل عند المحاكم التجارية أن الشيك مستحقٌّ لمن كُتب له، ومن يقول «كان ضمانًا» عليه أن يثبت ذلك. فالمسألة مسألة إثبات، يكسبها في الغالب من معه أوراق التعامل الأصليّ ومن يحضر جلساته.
يكسب الساحب حين:
- يُحسم الدين الأصليّ بحكمٍ أو تسوية، فيكون الشيك قد انتهى الغرض منه.
- يثبت أنه سدّد بتحويلات، ومعها ما يقوّيها (كأن يكون الحامل لم يقدّم الشيك للتنفيذ أصلًا)، ثم يحلف على ذلك إن طلبت المحكمة.
- يقرّ الحامل بأن الشيك كان ضمانًا.
- يُطلب من الحامل أن يحلف أن المبلغ مستحقٌّ له، فلا يحلف أو لا يحضر. في قضيةٍ أُعطي فيها شيكٌ بأكثر من مليون ريال ثمنًا لبضاعةٍ لم يُورَّد منها إلا القليل، لم يحضر الحامل ليحلف، فحكمت المحكمة بأن أكثر من مليون منه غير مستحقّ.
ويخسر حين يقول «كان ضمانًا» ولا شيء معه يثبته، أو يقول «وقّعته على بياض» وهو يقرّ بتوقيعه.
ومن القرائن التي تنفع الساحب: أن يكون أصل الشيك قد أُعيد إليه، فهذا يدلّ على أنه لم يعد مستحقًّا. وأن يكون سبب الشيك مكتوبًا عليه: شيكٌ كُتب عليه «ضمان توريد» لم يستطع حامله أن يثبت به أنه ورّد شيئًا.
وانتبه إلى أن بعض المحاكم تعدّ إعطاء الشيك ضمانًا خطأً من الساحب نفسه، فإن نفّذه الحامل لم تحكم للساحب بتعويض. فالضمان بالشيك خطرٌ عليك حتى حين تكون محقًّا.
نُفّذ عليّ بالشيك وأنا أقول إنه ضمان: هل يتوقّف التنفيذ؟
لا يتوقّف بذاته. محكمة التنفيذ تنظر في الورقة، لا في الدين الذي تحتها:
«… تتولى المحكمة التحقق من استيفاء السند التنفيذي شروطه النظامية دون النظر إلى أصل الحق محل السند التنفيذي.»
نظام التنفيذفإن كان العيب في الورقة نفسها (توقيعٌ ليس توقيعك، أو بيانٌ ناقص، أو مدّةٌ فاتت) فطريقه الاعتراض أمام محكمة التنفيذ. أمّا «الشيك كان ضمانًا لشيءٍ انتهى» فطريقه دعوى في أصل الدين، والمحكمة التي تنظرها اليوم تحدّدها العلاقة التي تحت الشيك لا الشيك نفسه: التجارية إن كان التعامل تجاريًّا بين تاجرين، والعامة في الغالب لغير ذلك. ولك أن تطلب معها وقف التنفيذ، وهذا نادر، ولا يكون إلا بورقةٍ واضحةٍ تقطع بحقّك. والفرق بين الطريقين في منازعة التنفيذ: الاعتراض على الورقة أم الدعوى في الدين.
وانتبه لفخٍّ في الشيك القديم: إن قلت «كان ضمانًا» فأنت تعترف ضمنًا بأنك لم تسدّد قيمته، فلا يعود لك أن تحتجّ بأن مدّة المطالبة بالشيك قد فاتت. فلكلّ حجّةٍ وقتها، ومن يختار بأيّها تبدأ هو من قرأ ورقتك. فلا تكتب ردًّا ولا تقل شيئًا أمام المحكمة قبل أن يقرأها محامٍ.
سدّدت والشيك ما زال عنده: ماذا تفعل؟
هذا أخطر موقفٍ في شيك الضمان، وأكثره تكرارًا. الشيك ورقةٌ تُصرف وتُرفع للشرطة ما دامت في يد صاحبها، ولو سُدّد الدين الذي أُعطيت له.
اقترض رجلٌ من آخر سبعين ألفًا قرضًا حسنًا، وكتب له شيكًا بالمبلغ «ضمانًا». ثم ردّ المبلغ نقدًا، يدًا بيد، فقال له صاحبه: «سأمزّق الشيك». مضت سنوات، ثم فوجئ ببلاغٍ في مركز الشرطة، وبعده أمر قبض. لم يكن معه إيصال، ولا تحويل، ولا رسالة. كان معه كلامٌ قيل قبل سنوات.
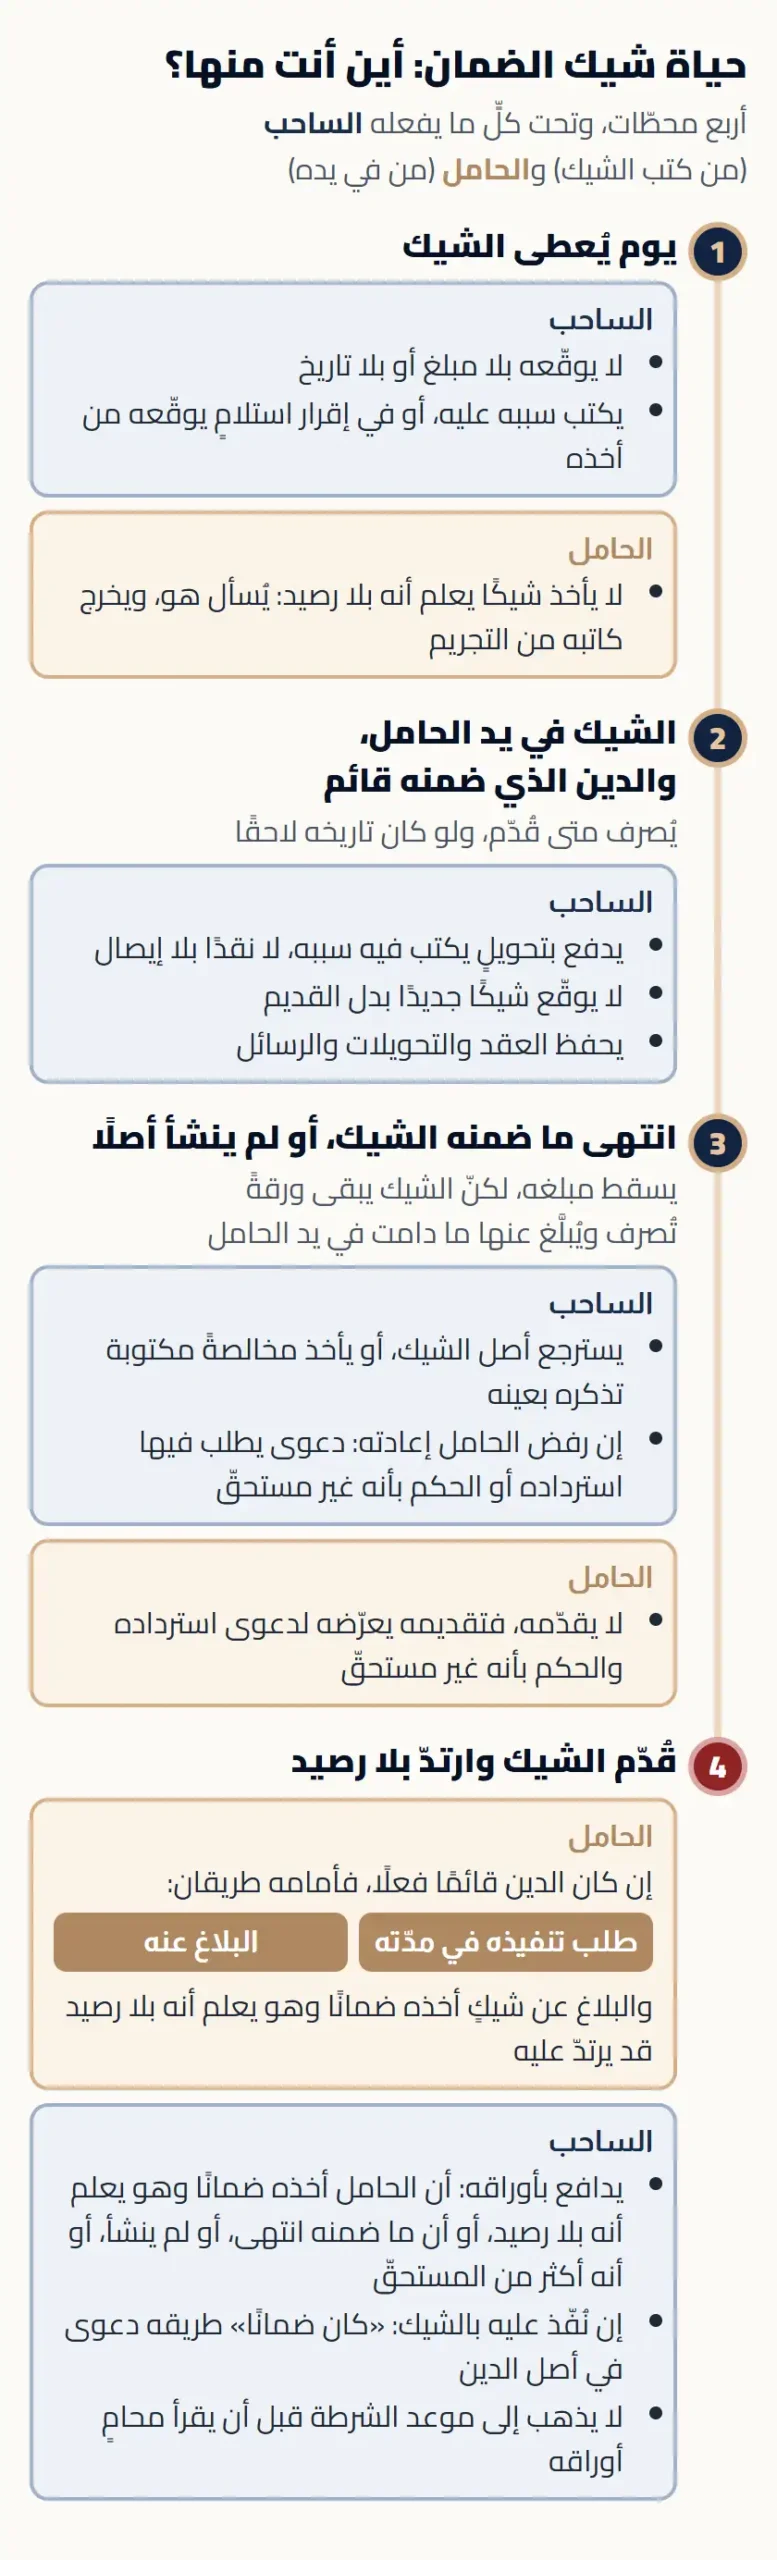
فإن كنت سدّدت أو ستسدّد، فهذا ما تفعله، بترتيبه:
- استرجع أصل الشيك. هذا أقوى ما يحميك، فإعادة الأصل تدلّ على أنه لم يعد مستحقًّا.
- وإن قال «مزّقته» أو «سأمزّقه»، فاطلب مخالصةً مكتوبة تذكر الشيك بعينه: رقمه ومبلغه وبنكه، وأنه لم يعد له به حقّ.
- ادفع بتحويلٍ يثبت، واكتب فيه سببه. النقد بلا ورقة هو بالضبط ما يُضعف دفاعك.
- إن رفض أن يعيده: ترفع دعوى تطلب فيها استرداد الشيك أو الحكم بأنه غير مستحقّ، وأوراق سدادك عمودها.
- وإن كان قد قدّمه للشرطة: أوراق السداد أوّل ما تحتاجه، فهي أساس دفاعك بأن الشيك لم يعد له سبب. ولا تذهب إلى الموعد قبل أن يقرأها محامٍ.
وإن كنت سدّدت نقدًا بلا إيصال، مثل صاحب القصة، فلم ينتهِ أمرك. ابحث عن كل ما يدلّ على السداد ولو لم يكن إيصالًا: رسالةٌ قبله أو بعده تذكره، أو سحبٌ من حسابك بالمبلغ نفسه في وقته، أو من حضر يوم سلّمته. وللمحكمة في دعوى الاسترداد أن تطلب من الحامل أن يحلف أن المبلغ ما زال مستحقًّا له، ومن لم يحلف خسر ما ادّعاه في الغالب. هذا أصعب من موقف من معه تحويل، ولذلك هو أحوج إلى محامٍ يجمع له ما يقوم مقام الإيصال.
استرداد الورقة أو إثبات أنها لم تعد مستحقّة، قبل أن تصل إلى الشرطة، أهون من الدفاع عنها بعد أن تصل. أرسل لنا الشيك (أو صورته) وما معك، ولو كان قليلًا، وننظر في أقصر طريقٍ إلى ذلك.
أعطيت شيكًا وسندًا لدينٍ واحد
يتكرّر هذا كثيرًا: يطلب الدائن سندًا لأمر وشيكًا معًا، أحيانًا بمبلغين مختلفين، لدينٍ واحد.
إن كان معك شيكٌ وسندٌ لدينٍ واحد، فالدين يُستوفى مرّةً واحدة. وقد نقضت المحكمة العليا حكمًا ألزم رجلًا بدينٍ، وكان قد قال إنه أعطى عنه شيكًا يطالب به الدائن أمام محكمة التنفيذ، فلم تتحقّق المحكمة من ذلك.
لكنّ ما يخيف الناس في هذا الموقف ليس الحساب، بل الشيك. فهو يبقى ورقةً تُرفع للشرطة ولو كان السند يغطّي الدين نفسه، والسند لا يُقدَّم للشرطة. فخطر الشيك تجده هنا، والسند المنفوخ أو المكرّر تجده في عدم استحقاق السند لأمر.
وما تفعله: إن سدّدت فبتحويلٍ يذكر الورقتين معًا، واسترجعهما معًا، أو خذ مخالصةً تذكر كلًّا منهما بعينه.
أعطى مقاولٌ صاحب مشروعٍ شيكين ضمانًا إلى أن ينتهي العمل وتُصفّى الحسابات. ثم تحاسبا، وكُتب الباقي سندًا لأمر. وبقي الشيكان عند محامي الطرف الآخر، يهدّده بهما كلّما تأخّر. كان الصواب يوم كُتب السند أن يسترجع الشيكين، أو أن يُكتب في السند نفسه أنهما أُلغيا وتُذكر أرقامهما.
مكاتب السداد: أعطيتهم شيكًا فارغًا
هذه أكثر صور شيك الضمان تكرارًا في أسئلة الناس. يسدّد المكتب أو «المستثمر» قرضك أو بطاقتك لتطلع لك تمويلًا جديدًا، ويأخذ منك قبل ذلك شيكًا، كثيرًا بلا مبلغ أو بلا تاريخ، ومعه سندٌ بمبلغٍ أكبر ممّا سدّده. ثم إن تأخّرت أو اختلفتما على الربح، هدّدك بالشيك عند الشرطة وبالسند عند التنفيذ.
ولماذا يُصرّ على الشيك وعنده سند؟ لأن السند يقود إلى محكمة التنفيذ، والشيك يقود إلى الشرطة. وورقة الشرطة أقوى في الضغط عليك.
سدّد مكتبٌ عن رجلٍ قرضه، وأخذ منه «للإثبات» شيكًا بلا مبلغ. طلع التمويل فسدّد له ستين ألفًا، فقال المكتب إن له عنده مئةً وأربعين ألفًا أخرى. كتبها في الشيك، وقدّم شكوى في الشرطة.
ما تفعله:
- احفظ الآن كل تحويلٍ ورسالةٍ تبيّن المبلغ الذي سدّده المكتب عنك فعلًا، وما دفعته له. فإن ملأ الشيك بأكثر من ذلك فهو تزوير كما تقدّم، لكنّ إثبات المبلغ الحقيقيّ عليك. واحفظ معها ما يدلّ على أنه أخذ الشيك ضمانًا وهو يعلم أنه بلا رصيد، فهذا من دفاعك إن قدّمه للشرطة.
- لا تسدّد له شيئًا بلا تحويلٍ مكتوبٍ سببه، ولا توقّع له شيكًا جديدًا.
- إن جاءك الاستدعاء فاقرأ مقال الشيك بدون رصيد المذكور أعلاه قبل موعدك.
- وإن كان المكتب قد كذب عليك من أوّل يومٍ ليأخذ مالك، لا أنه سدّد عنك فعلًا، فالمسألة قد لا تكون دَينًا أصلًا: اقرأ متى تكون القضية نصبًا واحتيالًا لا دَينًا.
شيكك عند مكتب سدادٍ يهدّدك به، أو قدّمه للشرطة بمبلغٍ أكبر من حقّه؟ أرسل لنا ما معك من تحويلاتٍ ورسائل، فهي ما يُبنى عليه دفاعك، والاستشارة الأولى في الجانب الجنائيّ مجانية كما تقدّم.
كفلت شخصًا بشيك: هل عليّ حقٌّ عام؟
نعم، قد يكون. إن كان الشيك من حسابك أنت فأنت ساحبه، وخطرك الجزائيّ خطر أيّ ساحب. كلمة «كفيل» وحدها لا تنفعك هنا، فالنصّ يعاقب من سحب شيكًا بلا رصيد، كفيلًا كان أو مدينًا.
وفي المطالبة بالمال الشيك ورقةٌ تُنفَّذ عليك أنت مباشرة، فلا يُقال لصاحبه: طالب المدين أوّلًا. وقد أُلزم مع المدين من كتب باسمه الشخصيّ شيكاتٍ ضمانًا لدين غيره.
ودفاعك الحقيقيّ هو دفاع أيّ صاحب شيك ضمان: أن الدائن أخذ شيكك ضمانًا وهو يعلم أنه بلا رصيد، فهذا يُخرجك من التجريم إن ثبت، أو أن الدين الذي كفلته سُدّد أو انتهى أو لم ينشأ.
وإن دفعت عن صاحبك فارجع عليه: للكفيل أن يرجع على المدين بما وفّاه عنه إن كانت الكفالة بعلمه ودون معارضته، وعلى الدائن الذي استوفى منك أن يسلّمك المستندات التي تحتاجها لهذا الرجوع (نظام المعاملات المدنية، المادتان 597 و598). فإن دفعت فاسترجع شيكك قبل أيّ شيء. وحقوق الكفيل عامّةً في حقوق الكفيل الغارم حين يُطالَب.
قُدّم شيكك الذي كفلت به غيرك، أو يُهدَّد بتقديمه؟ أرسل لنا ورقة الكفالة وصورة الشيك، والاستشارة الأولى في الجانب الجنائيّ مجانية لك كما لمن كتب الشيك لنفسه.
أخذت شيكًا ضمانًا: هل أُسأل أنا؟
قد تُسأل. النظام يعاقب من يتلقّى شيكًا يعلم أنه بلا رصيد بالعقوبة نفسها التي يعاقب بها من كتبه، وهذا ليس جديدًا، فهو في المادة 118 من نظام الأوراق التجارية منذ عقود:
«… كل من أقدم بسوء نية على ارتكاب أحد الأفعال الآتية: … و- إذا تلقى المستفيد أو الحامل شيكا لا يوجد له مقابل وفاء كاف لدفع قيمته.»
نظام الأوراق التجاريةوالعلّة كما تشرحها المذكرة التفسيرية للنظام: ألّا يُستعمل الشيك للضغط على من كتبه لسببٍ غير مشروع. وقد حوكم متلقّون فعلًا، ومنهم من حُكم عليه بالسجن أربعة أشهر مع غرامة، وشُدّدت عقوبته لأنه كرّر الفعل نفسه.
والمدار كلّه على علمك يوم أخذت الشيك، وهو يُستدلّ عليه بالأوراق والظروف. وأقوى ما يدلّ عليه هو ما يطلبه الساحب ليحمي نفسه: كلمة «ضمان» مكتوبةً على الشيك، أو إقرار استلامٍ وقّعته يقول إنه ضمان، أو رسائل منك تطمئنه أنك لن تودعه. فإن ثبت أنك أخذته ضمانًا وأنت تعلم أنه بلا رصيد، فأنت الذي تُسأل، ومن كتبه يخرج من التجريم.
قبل أن تقدّمه، اسأل نفسك ثلاثة أسئلة
- هل انتهى ما ضمنه الشيك، أو لم ينشأ أصلًا؟ إن كان، فتقديمه يعرّضك لدعوى استرداده والحكم بأنه غير مستحقّ، وقد يُبرّأ من كتبه.
- هل كنت تعلم يوم أخذته أنه بلا رصيد؟ إن كنت تعلم، فبلاغك لا يُدين صاحبه إن أثبت علمك، وقد يرتدّ عليك أنت.
- هل كُتب عليه «ضمان»؟ إن كُتب، فالشيك وحده لا يثبت دينك، وتحتاج معه أوراق التعامل نفسه: العقد، والفواتير، وما يثبت أنك سلّمت ما عليك.
فإن كان الدين قائمًا فعلًا، وتخلّف صاحبه عن الوفاء، فلك أن تقدّم الشيك وتطلب تنفيذه في مدّته، أو تبلّغ عنه إن لم تكن أخذته وأنت تعلم أنه بلا رصيد. وأيّ الطريقين أسلم، ومتى، في حامل الشيك بدون رصيد: بلاغ أم تنفيذ؟. وقِدَم الشيك لا يحمي من كتبه: تقديمه للبنك مدّته اليوم شهرٌ من تاريخه، ثم بعد نحو سبعة أشهر من ذلك التاريخ تردّه محكمة التنفيذ، لكنّ طريق البلاغ يبقى بعدها.
وإن أردت ضمانًا لحقّك، فهناك أسلم من الشيك
سندٌ لأمر مسجّلٌ في «نافذ»، أو إقرارٌ بالدين موثّق، يعطيانك ورقةً تُنفَّذ مباشرةً بلا هذا الخطر الجزائيّ على أحد. والسند في نافذ يحتاج موافقة المدين عليه، فاطلبه منه قبل أن تسلّمه المال. ومن قدر على ضمانٍ بنكيّ فهو أوثق من الجميع. والطرق كلّها في السندات التنفيذية: هل ورقتك تُنفَّذ مباشرة؟
أراد رجلٌ أن يُقرض آخر 160 ألفًا، فعرض عليه المقترض «سندًا وشيكًا بالمبلغ». فسأل قبل أن يسلّم المال: لو طلع الشيك بلا رصيد، هل عليّ أنا مسؤولية؟ وهذا هو السؤال الصحيح. فإن أخذ الشيك وهو يعلم أن صاحبه لا رصيد له، صار الشيك خطرًا عليه هو أيضًا، والسند المسجّل يكفيه.
في يدك شيك ضمانٍ تخلّف صاحبه؟ نقدّر معك قبل أن تقدّمه: هل المبلغ مستحقٌّ فعلًا؟ وما الذي قد يعرّضك أنت؟ وأيّ الطريقين أسلم لحقّك؟
قبل أن توقّع شيك ضمان أو تأخذه
إن كنت ستكتبه:
- لا تعطِ شيكًا ضمانًا إن كان لك بديل. وإن أصرّ الطرف الآخر على ورقة، فالسند المسجّل في نافذ أو الإقرار الموثّق يعطيه ما يريد بلا خطرٍ جزائيّ عليك.
- لا توقّع شيكًا بلا مبلغ أو بلا تاريخ، ولا تسلّم دفتر شيكاتٍ موقّعًا.
- اكتب سبب الشيك: على الشيك نفسه، أو في إقرار استلامٍ يوقّعه من أخذه. وهذا لا يمنع صرفه، لكنه أقوى ما يثبت لاحقًا أنه كان ضمانًا ولماذا، وأن من أخذه كان يعلم.
وما يذكره إقرار الاستلام:
- رقم الشيك ومبلغه وبنكه وتاريخه.
- ما الذي يضمنه بالتحديد (القرض، العقد، العمل، الحساب الآجل).
- متى يُعاد الشيك، وأنه يُعاد إذا انتهى ما ضمنه.
- توقيع من استلمه وتاريخ الاستلام.
وإن كنت ستأخذه:
- لا تأخذ شيكًا تعلم أنه بلا رصيد.
- ولا تقبل أن توقّع إقرارًا بأنه «ضمان» ثم تودعه وتبلّغ عنه، فهذا الإقرار نفسه دليلٌ على علمك: تُسأل به أنت، ويدفع به من كتب الشيك.
ما الذي يتغيّر بعد مايو 2027؟
نُشر نظام المعاملات التجارية في 13 نوفمبر 2026، ويُعمل به بعد 180 يومًا، أي في مايو 2027 تقريبًا. وحتى ذلك اليوم يحكم الشيك نظام الأوراق التجارية. وما يمسّ شيك الضمان فيه:
- ستسقط عبارة «بسوء نية» من جريمة الشيك، وعليها يقوم دفاع الساحب بأنه لم يقصد الإضرار بالحامل، ومنه أن الحامل أخذ الشيك وهو يعلم أنه بلا رصيد. فيصير شيك الضمان أخطر على من يكتبه.
- وتطول مدّة تقديم الشيك للبنك من شهرٍ إلى 180 يومًا من تاريخه، فتطول معها المدّة التي يمكن تنفيذه فيها.
- ولا ينفع إيقاف الشيك عند البنك: إن أوقفه الساحب لغير الأسباب الثلاثة المذكورة أعلاه، أمرت المحكمة برفض إيقافه متى طلب الحامل، ولو كانت بينهما دعوى قائمة.
وإن كان شيكك قد كُتب قبل مايو 2027 وقد يُقدَّم بعده؟ العبرة بيوم الفعل لا بيوم كتابة الشيك: فالفعل يُحكم فيه بالنصّ الذي كان نافذًا يوم وقع، لأنه «لا عقاب إلا على الأعمال اللاحقة للعمل بالنص النظامي» (النظام الأساسي للحكم، المادة 38). وليس كل فعلٍ في الشيك يقع يوم كتابته: فإيقافه عند البنك، أو سحب الرصيد بعد إعطائه، يقع يوم يقع. ولم يبيّن النظام الجديد أيّ النظامين يحكم شيكًا كُتب قبله. فهذا سؤالٌ يُجاب لك بتاريخ شيكك وأوراقه، لا بقاعدةٍ عامّة، وهو سببٌ آخر لأن تحلّ أمر الشيك الآن وهو في يد صاحبه.
الأسئلة الشائعة
هل يجوز أن يكون الشيك أداة ضمان؟
لا في صرفه: الشيك يُدفع عند تقديمه، وكل شرطٍ يجعله ضمانًا لا يمنع البنك من صرفه ولا صاحبه من البلاغ عنه. لكنّ الضمان يُعتبر بعد ذلك في أمرين: إن ثبت أن من أخذه أخذه ضمانًا وهو يعلم أنه بلا رصيد، خرج كاتبه من التجريم؛ وإن ثبت أن ما ضمنه انتهى أو لم ينشأ، لم يُستحقّ مبلغه.
هل يُعاقَب من كتب شيك ضمان إذا كان صاحبه يعلم أنه بلا رصيد؟
إن ثبت أن صاحبه أخذه ضمانًا وهو يعلم أنه بلا رصيد، فهذا يُخرج كاتبه من التجريم، والمذكرة التفسيرية لنظام الأوراق التجارية تقول إنه «ينجو من العقاب» في هذه الصورة. لكنّ البلاغ قد يُقدَّم ويُمضى فيه مع ذلك، فالدفع يُثبَت بالأوراق: كلمة «ضمان» على الشيك، أو إقرار استلامٍ وقّعه، أو العقد، أو رسائله. ولا يدخل فيه شيكٌ أُعطي وفاءً ثم لم يُغطَّ.
ما شروط إصدار شيك على سبيل الضمان؟
لا شروط في النظام تجعل الشيك ضمانًا. والذي يحمي الطرفين أن يُكتب سببه على الشيك أو في إقرار استلامٍ يذكره بعينه، وما يضمنه، ومتى يُعاد. وهذا يحمي في الإثبات، ولا يمنع الصرف.
ما الفرق بين شيك الضمان وشيك الوفاء؟
عند البنك لا فرق، والبلاغ يُقبل عن كليهما. الفرق في الدين الذي تحت الشيك: شيك الوفاء ثمنٌ لشيءٍ حصل، وشيك الضمان تأمينٌ لالتزامٍ قد ينتهي، فإن انتهى ولم يُعَد الشيك صار غير مستحقّ. وشيك الضمان إن أخذه صاحبه وهو يعلم أنه بلا رصيد خرج كاتبه من التجريم، وشيك الوفاء لا يدخل في هذا. وعلى من كتبه أن يثبت ما يدفع به.
ما عقوبة أخذ شيك ضمان وأنا أعلم أنه بلا رصيد؟
عقوبة من كتبه نفسها: السجن حتى ثلاث سنوات أو غرامة حتى 50 ألف ريال أو هما معًا، وأشدّ لمن تكرّر منه. والمدار على علمك يوم أخذته، ومن أقوى ما يدلّ عليه كلمة «ضمان» على الشيك. وعلمك هذا إن ثبت يُخرج من كتبه من التجريم.
تواصل مباشرةً مع المحامي ناصر المطيري لمراجعة وضعك القانوني واتخاذ الخطوة الصحيحة في وقتها.
تواصل مع المحامي عبر واتساب
المحامي ناصر وصل الله المطيري، عضو الهيئة السعودية للمحامين، متخصص في القضايا الجزائية والحقوقية العقارية والقضايا التجارية، بأكثر من 10 سنوات خبرة في المحاكم السعودية. حاصل على ماجستير بالقانون من جامعة الملك عبد العزيز، وقدّم استشارات قانونية لأكثر من 1000 عميل في جدة والرياض، المؤسس والمدير لشركة نوماس للمحاماة.