

محتويات المقال
عدم استحقاق السند لأمر يعني أن الورقة سليمة وتوقيعك عليها صحيح، لكن المبلغ المكتوب فيها ليس دَينًا عليك، كلّه أو بعضه. وكونك أعطيته «ضمانًا» لا يُسقطه وحده: يسقط إن كان ما ضمنه لم يقع أو انتهى، ويسقط ما زاد إن كُتب بأكثر من دينك. وطريقك دعوى تُثبت فيها ذلك أمام المحكمة التي تنظر الدين نفسه، لا محكمة التنفيذ.
وقّعت سندًا لمورّدٍ شرطًا لفتح حساب الآجل، أو لصاحب العمل ضمانًا للعهدة، أو لشخصٍ أقرضك أو سدّد عنك فكتب في السند أكثر ممّا أعطاك. ثم انتهى التعامل أو سدّدت، والسند ما زال في يده، وربما وصلك به أمر تنفيذ. وما يشغلك الآن: هل يأخذ مبلغ السند كلّه؟ وكيف أثبت أنه لا يستحقّه؟ وأين أذهب؟
هنا الجواب مرتّبًا على مواقف الناس كما تقع. أمّا إن كان اعتراضك على الورقة نفسها لا على الدين، كأن يكون التوقيع ليس توقيعك، أو بيانات السند ناقصة، أو مضت مدّته، فهذا عيبٌ في الورقة، وتفصيله في مبطلات السند لأمر.
دعواك لا تُرفع في محكمة التنفيذ، بل في المحكمة التي تنظر تعاملك: التجارية أو العامة أو العمالية. ورفعها لا يوقف الحجز وحده؛ الحجز يمضي حتى يقرّر القاضي غير ذلك، وهذا نادر. فإن كسبت بعد أن نُفّذ عليك، رُدّ إليك ما أُخذ منك. والتفصيل في قسم «أين ترفع دعوى عدم استحقاق السند؟» أدناه.
وقّعته ضمانًا، فهل يطالبك به؟
نعم، قد يطالبك به. فالسند لأمر أداة وفاءٍ وأداة ضمانٍ معًا: يُؤخذ كثيرًا ليضمن تعاملًا أو التزامًا، وهذا لا يعيبه. فقول الناس «سند الضمان باطل» غير صحيح: كلمة «ضمان» وحدها لا تُسقط السند ولا تمنع تنفيذه.
الذي يُسقطه أن يكون المال المكتوب فيه غير مستحقّ لحامله، أي لم يأخذ الدائن السند مقابل شيءٍ يستحقّه فعلًا: بضاعةٍ سلّمها، أو مالٍ أعطاك إيّاه، أو دينٍ ما زال قائمًا. وهذا ما يسمّيه القضاة «سبب السند». والضمان يدخل من هذا الباب وحده: أن يكون ما ضمنه السند قد انتهى أو لم يبدأ أصلًا، فلم يبقَ للضمان ما يضمنه. فاسأل عن سندك سؤالًا واحدًا: ضمانٌ لماذا؟
- لتعاملٍ لم يقع: لم تُسلَّم البضاعة، أو لم يبدأ العقد. السند غير مستحقّ.
- لالتزامٍ انتهى: العمل سُلّم، أو البضاعة رُدّت، أو العقد انتهى وتمّت التسوية، أو سُدّد الدين. السند غير مستحقّ.
- لالتزامٍ بقي منه شيء: المستحقّ ما بقي فعلًا، لا المبلغ المكتوب في السند.
- لدينٍ ما زال قائمًا كاملًا: السند مستحقّ، ولا تنفعك كلمة «ضمان».
والسند المسجّل في نافذ مثل غيره هنا: التسجيل يُصعّب إنكار توقيعك، لكنه لا يمنعك من المنازعة بأن السند كان ضمانًا لتعاملٍ لم يقع أو انتهى.
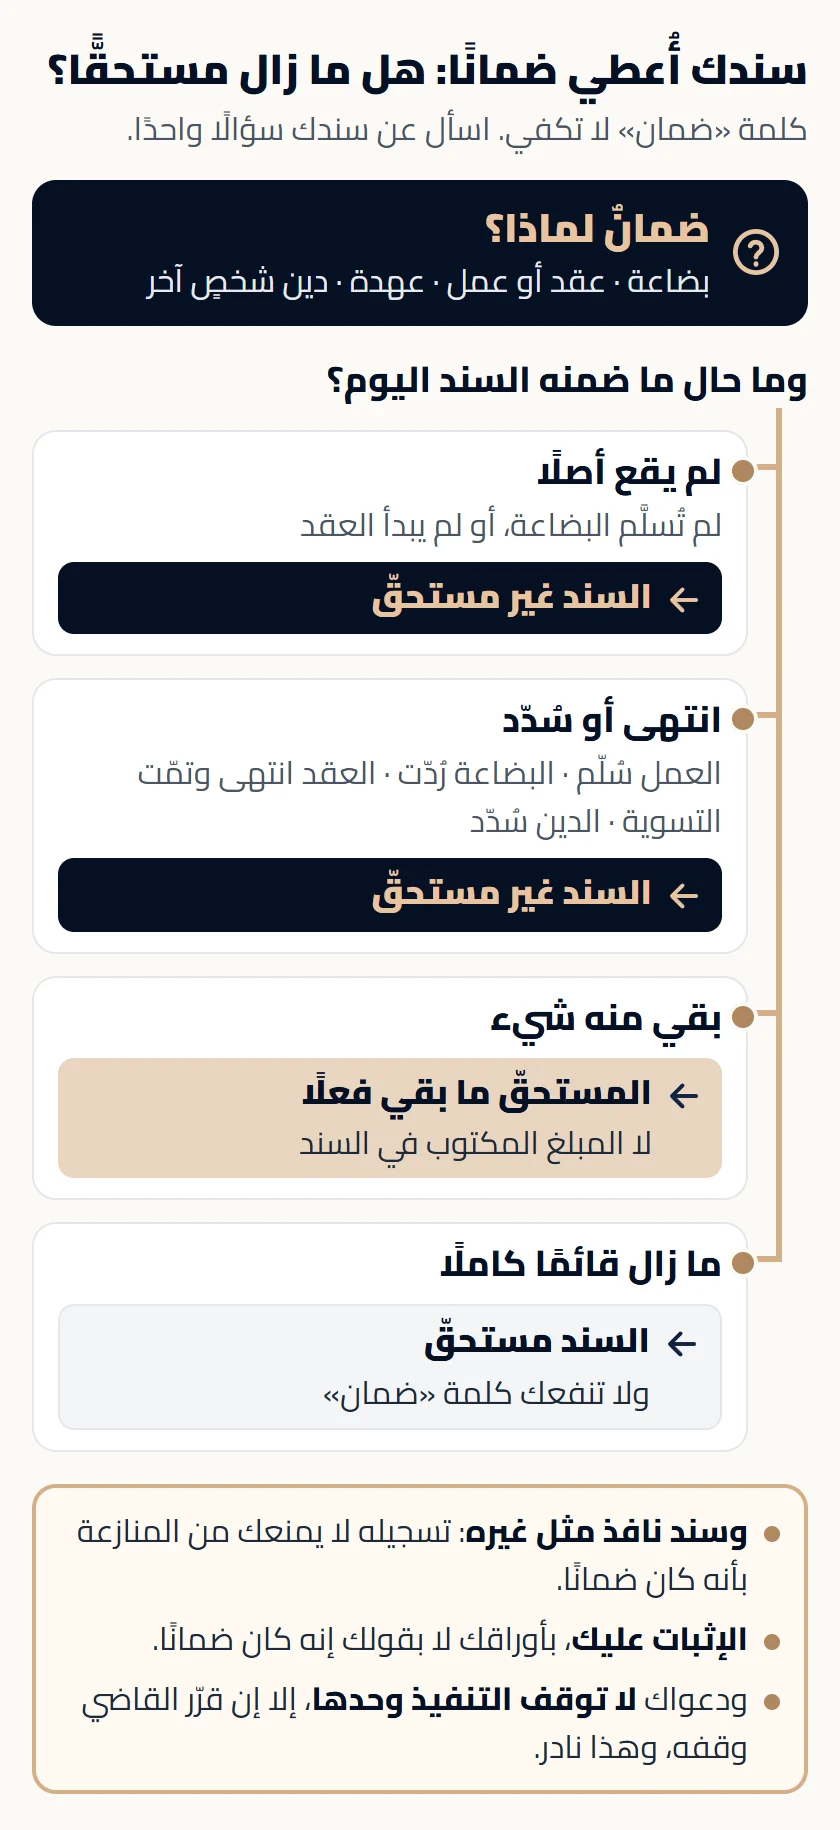
وانتبه لما يغيب عن أكثر الناس: الإثبات عليك. القاضي يفترض أن للسند سببًا ما دمت وقّعته، ومن يقول إنه بلا سبب فعليه أن يُثبت. فدعواك تُكسب بما معك من أوراق، لا بأن تقول إنه كان ضمانًا.
ما المستحقّ عليك في موقفك؟
| موقفك | ما يستحقّه الدائن | دليلك |
|---|---|---|
| حساب آجل عند مورّد، والسند بسقفٍ أعلى من تعاملك | ما استلمته ولم تسدّده، لا مبلغ السند | كشف الحساب والفواتير وإيصالات السداد |
| سندٌ لتعاملٍ لم يبدأ | لا شيء | ما يثبت أن التعامل لم يقع |
| عقد مقاولة أو عمل «لحين الانتهاء» | ما بقي في التسوية بينكما | التسوية المكتوبة ومحضر التسليم |
| ضمانٌ للعهدة عند صاحب العمل | لا شيء إن سلّمت العهدة، ما لم يُثبت هو نقصًا فيها | محضر التسليم أو إخلاء الطرف |
| سيارة مستأجرة وقيل لك عن السند «هذا زي التأمين» | الأجرة، وما يُثبت المؤجّر أنه ضررٌ وقع بخطئك أو تقصيرك | عقد الإيجار ومحضر إعادة السيارة |
| كفيلٌ وقّع سندًا ضمانًا لدين غيره | ما بقي من الدين المضمون | ما يثبت سداد الدين المضمون أو انتهاءه |
| قرضٌ أو «بطاقات» كُتب سندها بأكثر ممّا أخذت | ما استلمته فعلًا | التحويل بالمبلغ الذي وصلك ورسائل الاتفاق |
حساب الآجل عند المورّد: هل يأخذ مبلغ السند كلّه؟
صاحب مطعمٍ وقّع لمورّده سندًا بخمسين ألفًا شرطًا لفتح حساب الآجل، ثم أخذ منه بضاعةً بعشرة آلاف، فسأل علنًا: لو قدّم المورّد السند، أيأخذ الخمسين أم قيمة الفواتير؟ فجاءته أجوبةٌ متعاكسة.
والجواب في عمل المحاكم: المستحقّ ما استلمته ولم تسدّده، لا سقف السند. ففي سنداتٍ أُعطيت ضمانًا لتوريدٍ يتكرّر، حكمت المحكمة بعدم استحقاقها كلّها إلا ما ورّده الدائن فعلًا ولم يثبت سداده (حكمٌ للمحكمة التجارية بجدة، 1445هـ). فإن سدّدت الفواتير كلّها وصار كشف الحساب صفرًا، لم يبقَ للسند ما يضمنه.
وانتبه للوجه الآخر: كشف الحساب الذي ختمته أو وقّعته حجّةٌ عليك أيضًا، فلا تختمه قبل أن تطابقه.
العامل وسند «ضمان العهدة»
من وقّع لصاحب العمل سندًا ضمانًا للعهدة، أو شرطًا للوظيفة أو للإجازة، ثم انتهت علاقته وسلّم ما بيده: لا يستحقّ صاحب العمل بالسند شيئًا ما لم يُثبت نقصًا في العهدة وقيمته. ودعواك هنا أمام المحكمة العمالية لا التجارية، وقد رفضت المحكمة التجارية النظر في سندٍ أخذه صاحب عملٍ من عامله، لأن مكانه المحكمة العمالية. وإن كان السند فارغًا حين وقّعته، فانظر ما يقال في التوقيع على بياض أدناه.
«هذا زي التأمين»: السيارة المستأجرة
استأجر رجلٌ سيارة، ووجد بين أوراق العقد سندًا لأمر، فقال له الموظّف: «هذا زي التأمين»، فوقّع. ثم رُفع عليه السند بواحدٍ وثلاثين ألفًا. والمستأجر في مثل هذا لا يضمن ما يصيب السيارة إلا إن أخطأ أو قصّر، والمؤجّر هو من يُثبت ذلك وكم قيمته. وفي قضيةٍ سُرقت فيها السيارة المؤجرة ومُلئ السند بثلاثين ألفًا، حكمت المحكمة بأن السند غير مستحقّ إلا بقدر الأجرة التي أقرّ بها المستأجر، بعد أن حلف ولم يُثبت المؤجّر خطأه.
الكفيل الذي وقّع سندًا ضمانًا لدين غيره
هنا يبقى السند ما بقي الدين الذي ضمنه. رجلٌ وقّع سندًا بثلاثمئة ألف ضمانًا لدين شخصٍ آخر، ولم يُسدَّد من ذلك الدين إلا خمسون ألفًا، فرفع دعوى يطلب الحكم بعدم استحقاق السند، فرُفضت: الدين الذي ضمنه ما زال قائمًا، وهو ضامن «ولا يسقط عنه ذلك الضمان إلا باستيفاء… كامل قيمة السند» (حكمٌ للمحكمة التجارية بجدة، 1446هـ). فالكفيل يبقى ملتزمًا ما دام الدين الذي ضمنه باقيًا، ولا يتخلّص من السند إلا حين يُسدَّد ذلك الدين أو ينتهي.
وفي القضية نفسها درسٌ ثانٍ: كتب المدين في صحيفة دعواه أنه «لا يوجد تعامل» بينه وبين الدائن، ثم أقرّ بأن السند ضمانٌ لدين غيره، فبُني الحكم على إقراره. فما تكتبه في صحيفة الدعوى تُحاسَب عليه، فاكتب روايتك كما وقعت من أوّل مرّة.
الشريك ورأس المال
إن دفع لك شريكٌ مالًا تديره له في تجارة، وأخذ منك سندًا يضمن له ألّا يخسر ماله، فهذا لا يصحّ: من يدير المال لا يضمن خسارته إلا إن قصّر أو خالف ما اتّفقتما عليه، وقد أبطلت المحكمة سندًا أُخذ لهذا الغرض. لكنّ ذلك لا يُنهي الحساب بينكما: يبقى لشريكك أن يحاسبك على ماله، ولا تخرج منه إلا بإثبات الخسارة. ومتى تكون الخسارة على صاحب المال، ومتى يُلزم من أدار المال بردّه كاملًا، في ردّ رأس المال في المضاربة.
كُتب في السند أكثر ممّا أخذت: القرض والبطاقات ومكاتب السداد
امرأةٌ اقترضت أربعة آلاف وخمسمئة ريال لتعالج أباها، على أقساطٍ بخمسمئة في الشهر، فجاءها السند في نافذ بخمسة عشر ألفًا، فوافقت عليه. سدّدت أشهرًا، ثم مات أبوها وتأخّرت، فطُلب التنفيذ عليها بما بقي، فجمعت المال وسدّدت. وحين حسبت، وجدت أنها دفعت ثلاثة عشر ألفًا وخمسمئة عن أربعة آلاف ونصف. وكان أكثر ما يخيفها سؤالٌ تتخيّله من القاضي: لماذا وقّعتِ؟
وجوابها وجواب كل من في مثل حالها:
- إن كان ما بينكما قرضًا صريحًا، فكل زيادةٍ اشتُرط أن تردّها فوق ما أخذت باطلةٌ بنصّ النظام:
«يقع باطلًا كل شرط عند العقد أو عند تأجيل الوفاء يتضمن زيادة في رد القرض يؤديها المقترض إلى المقرض.»
نظام المعاملات المدنية- وإن كُتبت المعاملة بيعًا لبطاقاتٍ أو سلع، كمن وصله عشرون ألفًا «بطاقات» فحُسبت عليه ستّين، فالمحاكم تُسقط الزيادة متى ثبت ما استلمه فعلًا.
- وفي الحالين لا يُسقط القاضي الزيادة لأنك قلت إنها زيادة، بل يتحقّق منها. ودليلك الأقوى التحويل البنكيّ بالمبلغ الذي وصلك فعلًا، ثم رسائل الاتفاق بينكما كاملةً كما هي بلا حذفٍ ولا تعديل، ثم ما دفعته بتواريخه.
و«وقّعتُ بنفسي» لا يُغلق الباب، لأن السؤال هنا: مقابل ماذا كُتب هذا المبلغ؟ لا: هل التوقيع توقيعك. فتوقيعك لا يُلزمك بالزيادة إن ثبت ما استلمته فعلًا.
وما دفعته المرأة فوق ما أخذت، هل يرجع إليها؟ قد يكون لها أن تطلب ردّه، ويتوقّف ذلك على الحال التي دفعت فيها: أدفعته مضطرّةً لتوقف التنفيذ عنها، أم مختارةً وهي تعلم أنه زيادة؟ وهذا ما يحسمه المحامي حين يقرأ أوراقها وتواريخ دفعها، فلا تفترض أنه ضاع، ولا تتأخّر في السؤال عنه.
وقد يكون الفرق فاحشًا إلى حدٍّ يُرى من أوّل نظرة. رجلٌ اتّفق على سلفةٍ بخمسة عشر ألفًا، ووقّع ورقتين ظنّهما نسختين من الورقة نفسها، فإذا هما سندان: بثلاثين ألفًا وبثلاثمئة ألف. فلمّا قُدّم سند الثلاثمئة، أوقف قاضي التنفيذ تنفيذه حتى تفصل المحكمة في أصل الدين، كما رواه صاحبه. وهذا نادر، والمعتاد أن يمضي التنفيذ حتى يُحكم في دعواك. والدرس الأوّل منه: لا توقّع ورقةً لم تقرأ مبلغها.
وإن هدّدك المُقرض ببلاغٍ ليأخذ منك أكثر من حقّه، أو كان التعامل احتيالًا من أوّله، فهذا بابٌ آخر تجده في متى تكون القضية نصبًا واحتيالًا لا دَينًا.
سدّدت والدائن لا يعيد السند ولا يُغلقه
في منصّة نافذ الدائن وحده يلغي السند، والمدين لا يملك إلغاءه. فإن سدّدت خارج المنصّة، تحويلًا أو نقدًا، ورفض الدائن أن يُغلق السند، أو أن يعيده إن كان ورقيًّا، فطريقك القضاء: دعوى تطلب فيها الحكم بعدم استحقاق السند وإعادته أو إلغائه. وقد أمرت المحاكم بإعادة السند لصاحبه في أحكامٍ عدّة.
ودليلك التحويل الذي يطابق مبلغ السند أو أقساطه، أو مخالصةٌ بخطّ الدائن أو توقيعه. وفي قضيةٍ قدّم فيها المدين مخالصةً بتوقيع الدائن وختمه، أُبطل سندٌ بأربعة ملايين ونصف.
سدّد بطريقةٍ تُغلق السند، أو خذ مخالصةً مكتوبة تذكر رقم السند ومبلغه، واكتب في وصف التحويل أنه سدادٌ لهذا السند.
وإن قدّمه الدائن للتنفيذ بعد أن سدّدت، فاعتراضك بالسداد له طريقان: منازعة تنفيذ لدى محكمة التنفيذ، وهي الأسرع، أو دعوى في أصل الدين تطلب فيها الحكم بأن ما سدّدته غير مستحقٍّ عليك. ولم يستقرّ بعدُ أيّهما ينظر هذا الدفع، فالمحامي يحسم الطريق بعد أن يقرأ أوراقك، ولا تنتظر. أمّا إن سدّدت بعد أن بدأ التنفيذ، خارج إجراءاته، فعلى الدائن أن يُنهي طلب التنفيذ خلال يوم عمل من استيفائه حقّه.
سندان لدينٍ واحد، أو سندٌ وشيك
إن أخذ منك الدائن سندين لدينٍ واحد، أو سندًا ومعه شيك، فالدين يُستوفى مرّةً واحدة: لا يأخذ بالورقتين ضعف حقّه. ودليلك أنهما لتعاملٍ واحد: العقد، وتطابق المبالغ والتواريخ، ورسائل الاتفاق.
وهذا كثيرٌ في مكاتب السداد: يُؤخذ شيكٌ بالمبلغ الذي سُدّد عنك، وسندٌ بأكبر منه. والسند المكتوب بأكثر ممّا أخذت حكمه ما سبق في القرض، أمّا الشيك فخطره من نوعٍ آخر لأنه قد يصل إلى الشرطة، وتفصيله في شيك الضمان.
أين ترفع دعوى عدم استحقاق السند؟ وهل توقف التنفيذ؟
لا ترفعها في محكمة التنفيذ. محكمة التنفيذ تتحقّق من أن السند مستوفٍ لشروطه «دون النظر إلى أصل الحق» (المادة 4 من نظام التنفيذ)، فدفعك أن المال غير مستحقّ مكانه دعوى أمام المحكمة التي تنظر الدين نفسه. وهذه تحدّدها العلاقة التي تحت السند، لا السند نفسه:
- تعاملٌ تجاريّ بين تاجرين (مورّد، مقاول، شريك تجاريّ): المحكمة التجارية.
- قرضٌ أو سلفةٌ بين أفراد: المحكمة العامة، على ما تجري عليه الأحكام اليوم.
- سندٌ أخذه صاحب العمل من العامل: المحكمة العمالية.
وإن اشتبه عليك أيّ المحكمتين تنظر دعواك، فهذا أوّل ما يُحسم من أوراقك، لأن الدعوى في غير محكمتها تُردّ ويضيع وقتها.
ومتى ترفعها؟ لا يلزمك أن تنتظر التنفيذ. لك أن ترفعها حين يهدّدك الدائن بالسند، أو يرفض إعادته بعد أن انتهى ما بينكما، والمحاكم تنظر دعاوى «استرداد السند» و«عدم استحقاقه» يرفعها المدين ابتداءً. و«الثلاث سنوات» التي تسمع بها للسند مدّةٌ تخصّ حامله وهو يطالب، لا مهلةً تُغلق دعواك أنت؛ لكن لا تؤخّرها، فالأوراق تضيع والشهود ينسون.
وإن كان التنفيذ قد بدأ، فدعواك هي نفسها، ولا يوقف رفعها التنفيذ: الحجز يمضي حتى يقرّر القاضي الذي ينظر دعواك وقفه، وهذا نادر، ولا يكون إلا بورقةٍ تقطع من النظرة الأولى. فاطلب الوقف حين تكون معك تلك الورقة، وابنِ قضيتك على الحكم في أصل الدين. والتفصيل في الاعتراض على أمر التنفيذ، وما يقع عليك أثناء ذلك من حجزٍ وإشعارٍ ائتمانيّ في ما يقع على المدين بعد أمر التنفيذ. وإن كسبت بعد أن نُفّذ عليك، رُدّ إليك ما استوفاه الدائن عن طريق قاضي التنفيذ.
وإن صار السند بيد غير من أعطيته؟ إن كانت شركة تحصيل تطالبك باسم الدائن ونيابةً عنه، فخصمك يبقى الدائن نفسه وحجّتك عليه كما هي. أمّا إن نقل الدائن السند نفسه إلى شخصٍ آخر لم يكن طرفًا في تعاملكما، فحجّتك على الدائن الأوّل (كان ضمانًا، أو كُتب بأكثر) قد لا تُقبل في مواجهة هذا الحامل الجديد، ما لم يكن أخذه وهو يقصد الإضرار بك. فاعرف أوّلًا بيد من سندك، وبأيّ صفةٍ يطالبك.
وماذا تطلب؟ الحكم بعدم استحقاق السند كلّه أو ما زاد منه على المستحقّ، وإعادته أو إلغاءه. والمحاكم تفرّق بين أن يكون السند «غير مستحقّ» وأن يكون «باطلًا»، ولكلٍّ طلبه. فصياغة الطلب نفسها قد تكسب الدعوى أو تضيّعها، ويصوغها محاميك.
حتى مايو 2027 تقريبًا يحكم السند لأمر نظام الأوراق التجارية، ثم يحلّ محلّه نظام المعاملات التجارية الذي صدر ونُشر في نوفمبر 2026. وما تقدّم من سبب السند وإثباته واليمين لا يتغيّر بذلك.
كيف تُكسب دعوى عدم استحقاق السند لأمر؟
هي معركة إثبات قبل كل شيء، والذي يحسمها في الأحكام أربعة أمور.
جواب الدائن عن سبب السند
أوّل ما يُسأل عنه الدائن: ما سبب هذا السند؟ وجوابه قد يقلب العبء عليه. فإن قال «مقابل بضاعة» أو «مقابل أعمال»، صار عليه أن يُثبت أنه سلّم البضاعة أو أنجز العمل. وفي قضيةٍ قال الدائن إن السند مقابل بضاعةٍ ورّدها وإن فواتيرها مفقودة، فحلف المدين أنه لم يستلمها، فحُكم بعدم استحقاق السند لأن الدائن عجز عن إثبات التسليم (حكمٌ للمحكمة التجارية بالدمام، 1444هـ). فلا تفوّت في الجلسة سؤال خصمك عن سبب السند.
الحضور
كثيرٌ ممّن كسب هذه الدعوى كسبها لأن خصمه لم يحضر. فلا تبنِ دعواك على أمل أن يغيب خصمك، لكن اعلم أن غيابك أنت قد يُضيّعها مهما كانت أوراقك.
اليمين
وكثيرٌ منهم كسبها باليمين: يحلف المدين أنه لم يستلم ما يقوله الدائن، أو يُطلب من الدائن أن يحلف على ما يدّعيه فيرفض. ففي قضيةٍ قال المدين إن السند ضمان، وقال الدائن إنه سلفة، ولا ورقة مع المدين ولا شاهد، فطلب أن يحلف الدائن فامتنع، ثم حلف المدين، فحُكم بعدم استحقاق سندٍ بنحو مليونٍ ومئة ألف (حكمٌ للمحكمة التجارية بالرياض، 1442هـ). فليس معك ورق؟ بابك لم يُغلق: لك أن تطلب أن يحلف خصمك على ما يدّعيه، وقد يُطلب منك أنت أن تحلف. ومتى تُوجَّه اليمين ولمن، تفصيله في متى يحلف المدعي والمدعى عليه.
الأوراق أوّلًا، ثم الشهود
كل ما كُتب غير السند أقوى من الكلام:
- العقد الذي ضمنه السند، وما يثبت انتهاءه أو تسليمه.
- كشف الحساب والفواتير وإيصالات السداد.
- التحويلات البنكية بالمبالغ الحقيقية.
- رسائل الاتفاق، كاملةً كما هي بلا حذفٍ ولا تعديل.
- مخالصةٌ أو إقرارٌ بخطّ الدائن أو توقيعه.
أمّا الشهود، فالنظام يقيّد الشهادة في مواجهة الورقة المكتوبة: لا تُقبل وحدها لتقول إن المبلغ المكتوب في السند أقلّ، أو إنه على خلاف ما فيه (المادة 67 من نظام الإثبات). لكنهم يعينونك على الوقائع: بضاعةٌ أُعيدت، أو عملٌ لم يُنجز، أو سيارةٌ سُلّمت سليمة. فاجمع شهودك، ولا تبنِ دعواك عليهم وحدهم.
ما يُضعف دعواك قبل أن تبدأ
- حجّتان تُسقط إحداهما الأخرى: إن كان سندك قديمًا وتريد أن تقول إن مدّته مضت، فلا تقل معها إنه كان ضمانًا أو إنك لم تأخذ شيئًا. القاضي يقبل حجّة المدّة لأنه يفترض أن من سكت عنه الدائن سنواتٍ قد سدّد، فإن قلت «لم يكن عليّ دينٌ أصلًا» اعترفت بأنك لم تسدّد، فسقطت حجّة المدّة. واختيار الحجّة وترتيبها عمل محامٍ.
- التوقيع على بياض: من وقّع سندًا فارغًا وسلّمه، عُدّ ذلك تفويضًا لمن تسلّمه في أن يكمل بياناته، فلا يحميك أنك وقّعته فارغًا، ومعركتك في المبلغ والسبب. وإن ملأه بغير ما اتّفقتما، فهذا عيبٌ في الورقة نفسها وصورةٌ من التزوير. ولا توقّع سندًا فارغًا أبدًا.
- انتظار التعويض: من كتب سندًا بلا مقابل عدّته المحكمة مفرّطًا. ففي قضيةٍ كسبها المدين رُفض طلبه التعويض عن التقاضي، لأن «كتابة السندات… تفريط ظاهر منه، والمفرط أولى بالخسارة».
ما خانة «سبب إنشاء السند» في نافذ؟
حين يُنشئ الدائن السند في نافذ، يجد خانةً اسمها «سبب انشاء السند»، يكتب فيها ما يشاء، وله أن يتركها فارغة. وتظهر لك قبل أن توافق على السند برمزك، ولا يُعدَّل السند بعد موافقتك. فما كُتب فيها جزءٌ من السند الذي وافقت عليه.
فكلمةٌ مثل «ضمان حساب آجل» أو «تأمين» تشهد لك إن انتهى ما ضمنه السند، وكلمةٌ مثل «قرض» أو «قيمة بضاعة فاتورة رقم…» تشهد للدائن. ومع ذلك فكلمة «ضمان» تضرّك إن كان ما ضمنته ما زال قائمًا، كما رأيت في قضية الكفيل.
وإن كنت وافقت على السند من قبل، فادخل إلى نافذ بالنفاذ الوطنيّ وابحث عن سندك؛ فإن فتحته، فصفحة السند تعرض هذه الخانة بما كُتب فيها، أو فارغة. صوّرها واحفظها مع أوراقك.
اقرأ خانة السبب قبل أن تضع رمزك. وإن كانت فارغة أو لا تقول الحقيقة، فاطلب أن يُكتب السبب الحقيقيّ. هي دليلٌ مكتوب يُضاف إلى أوراقك، ولا تحسم الدعوى وحدها.
إن كنت الدائن الذي رُفعت عليه هذه الدعوى
أخذ السند ضمانًا ليس عيبًا عليك؛ السند ورقة أداءٍ وضمان، والعبرة بما تستطيع إثباته.
ما يحميك: أوراق نشوء الدين: العقد، وإثبات التسليم، والفواتير الموقّعة، وكشف حسابٍ أقرّه المدين، وخطاب التزامٍ منه. وقد رُفضت دعوى مدينٍ قدّم دائنه خطابًا موقّعًا منه يلتزم فيه بالدين نفسه، ولم ينفعه أنه وقّعه «بحسن نية».
وما يُسقطك هو ما سبق من الجهة الأخرى: أن تذكر للسند سببًا لا تملك دليله، أو ترفض اليمين، أو تطالب بسقف السند وأنت تعلم أن المستحقّ أقلّ. وأشدّه الغياب: ففي حكمٍ حديث أقرّ المدين نفسه بأن أكثر مبلغ السند مستحقّ، ومع ذلك حُكم بعدم استحقاقه كلّه لأن الدائن لم يحضر (حكمٌ للمحكمة التجارية بجدة، 1447هـ).
وقبل أن تتعامل: اكتب السند بقيمة الدين الحقيقيّ، أو سندًا لكل دفعة، واكتب السبب الحقيقيّ مفصّلًا في خانته ولا تتركها فارغة. وطريق إنشاء السند وتنفيذه اليوم في تنفيذ السند لأمر.
أسئلة شائعة عن عدم استحقاق السند لأمر
هل السند لأمر أداة وفاء أم أداة ضمان؟
الاثنان معًا. ولذلك لا يسقط السند لأنه أُعطي ضمانًا، بل يسقط إن كان ما ضمنه لم يقع أو انتهى، ويسقط ما زاد إن كُتب بأكثر من المستحقّ.
هل يأخذ الدائن مبلغ السند كله إذا كان ديني أقل؟
لا يستحقّ إلا ما يثبت أنه دينٌ عليك. فإن كان السند ضمانًا لحساب آجل أو لتعاملٍ متكرّر، فالمستحقّ ما استلمته ولم تسدّده، وإثبات ذلك بكشف الحساب والفواتير والتحويلات.
هل يمكن الطعن في سند نافذ الإلكتروني؟
نعم. التسجيل في نافذ يُصعّب إنكار التوقيع، لكنه لا يمنعك من إثبات أن السند ضمانٌ لتعاملٍ لم يقع أو انتهى، أو أنه كُتب بأكثر من دينك.
هل رفع دعوى عدم استحقاق السند يوقف التنفيذ؟
لا، بذاته. للقاضي الذي ينظر الدعوى أن يوقف التنفيذ، وهذا نادر، ولا يكون إلا بورقةٍ تقطع من النظرة الأولى. والمعتاد أن يمضي في الدعوى ويحكم فيها.
كتب عليّ المُقرض سندًا بأكثر ممّا أخذت، فماذا أفعل؟
اجمع ما يثبت المبلغ الذي وصلك فعلًا، وأقواه التحويل البنكيّ، ورسائل الاتفاق، وما دفعته بتواريخه. فالزيادة في القرض باطلة بالنظام، والمحاكم تُسقطها متى ثبت ما استلمته.
تواصل مباشرةً مع المحامي ناصر المطيري لمراجعة وضعك القانوني واتخاذ الخطوة الصحيحة في وقتها.
تواصل مع المحامي عبر واتساب
المحامي ناصر وصل الله المطيري، عضو الهيئة السعودية للمحامين، متخصص في القضايا الجزائية والحقوقية العقارية والقضايا التجارية، بأكثر من 10 سنوات خبرة في المحاكم السعودية. حاصل على ماجستير بالقانون من جامعة الملك عبد العزيز، وقدّم استشارات قانونية لأكثر من 1000 عميل في جدة والرياض، المؤسس والمدير لشركة نوماس للمحاماة.